Health Insurance: ₹5-10 लाख का कवर कम! इलाज ₹40 लाख तक, एक्सपर्ट की चेतावनी
दिल्ली-NCR में बढ़ते प्रदूषण के बीच मेडिकल खर्च और हेल्थ इंश्योरेंस कवरेज को लेकर चिंता बढ़ रही है। बिजनेस टुडे के शो में Policybazaar के हेड ऑफ हेल्थ इंश्योरेंस सिद्धार्थ सिंघल ने बताया कि गंभीर बीमारियों के इलाज पर ₹30-40 लाख या उससे ज्यादा खर्च हो सकता है। ऐसे में ₹5-10 लाख का कवर कितना पर्याप्त है? जानिए एक्सपर्ट ने कौन-सी जरूरी सलाह दी।

In Short
- औसत हेल्थ इंश्योरेंस क्लेम ₹62,000।
- गंभीर बीमारी का इलाज ₹40 लाख तक महंगा।
- पर्याप्त हेल्थ कवर और OPD सुविधा जरूरी।
दिल्ली-NCR में बढ़ता प्रदूषण लोगों की सेहत के साथ उनकी जेब के लिए भी चिंता का विषय बनता जा रहा है। खराब हवा से सांस संबंधी परेशानियां बढ़ने का खतरा रहता है। ऐसे में अस्पताल में भर्ती होने और इलाज पर होने वाला खर्च परिवार के बजट को प्रभावित कर सकता है। लेकिन क्या आपकी हेल्थ इंश्योरेंस पॉलिसी किसी गंभीर बीमारी के महंगे इलाज का खर्च उठाने के लिए पर्याप्त है?
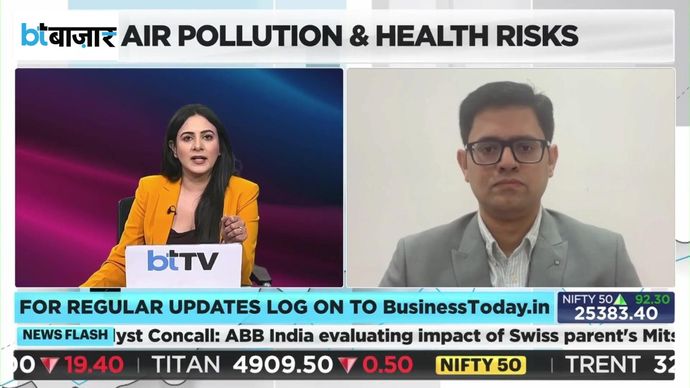
बिजनेस टुडे के शो में सीनियर एंकर साक्षी बत्रा के सवालों का जवाब देते हुए Policybazaar के हेड ऑफ हेल्थ इंश्योरेंस सिद्धार्थ सिंघल ने कहा कि आज के दौर में सिर्फ हेल्थ इंश्योरेंस खरीदना ही काफी नहीं है। सही कवरेज चुनना भी उतना ही जरूरी है।
उन्होंने बताया कि इलाज का खर्च लगातार बढ़ रहा है और गंभीर बीमारियों की स्थिति में ₹5 लाख या ₹10 लाख का हेल्थ इंश्योरेंस कवर भी कम पड़ सकता है।
₹62,000 का औसत क्लेम, लेकिन इलाज का खर्च ₹40 लाख तक
सिद्धार्थ सिंघल के मुताबिक, हेल्थ इंश्योरेंस में औसत क्लेम की रकम लगभग ₹62,000 है। हालांकि, यह आंकड़ा हर बीमारी के इलाज पर होने वाले खर्च को नहीं दर्शाता।
उन्होंने बताया कि कैंसर जैसी गंभीर बीमारी के इलाज पर ₹30 लाख से ₹40 लाख या इससे भी ज्यादा खर्च हो सकता है। वास्तविक खर्च मरीज की स्थिति, बीमारी की गंभीरता और इलाज की जरूरतों पर निर्भर करता है।
ऐसी परिस्थितियों में सीमित हेल्थ इंश्योरेंस कवर होने से मरीज और उसके परिवार को इलाज के खर्च का बड़ा हिस्सा अपनी जेब से देना पड़ सकता है।
₹5 लाख या ₹10 लाख का हेल्थ इंश्योरेंस क्यों पड़ सकता है कम?
सिंघल ने कहा कि कई लोग हेल्थ इंश्योरेंस खरीदते समय कम प्रीमियम के कारण ₹5 लाख या ₹10 लाख का सम इंश्योर्ड चुन लेते हैं।
लेकिन गंभीर बीमारी, लंबे इलाज या बार-बार अस्पताल में भर्ती होने की स्थिति में यह रकम पर्याप्त नहीं हो सकती।
उनके मुताबिक, ग्राहकों को अपने और परिवार के लिए व्यापक हेल्थ इंश्योरेंस लेना चाहिए। साथ ही, यह भी सुनिश्चित करना चाहिए कि चुना गया सम इंश्योर्ड संभावित मेडिकल खर्च को ध्यान में रखकर तय किया गया हो।
अब अनलिमिटेड हेल्थ इंश्योरेंस कवर की बढ़ रही मांग
सिद्धार्थ सिंघल ने बताया कि हेल्थ इंश्योरेंस बाजार में एक नया रुझान देखने को मिल रहा है। अब कई ग्राहक अनलिमिटेड सम इंश्योर्ड वाले प्लान में दिलचस्पी दिखा रहे हैं।
ऐसे प्लान में बीमा राशि की कोई निर्धारित ऊपरी सीमा नहीं होने का प्रावधान हो सकता है।
उन्होंने कहा कि ग्राहक पहले से यह अनुमान नहीं लगा सकता कि भविष्य में उसे ₹5 लाख के इलाज की जरूरत पड़ेगी या ₹50 लाख अथवा उससे ज्यादा की।
हालांकि, अनलिमिटेड सम इंश्योर्ड का मतलब यह नहीं है कि हर तरह का मेडिकल खर्च बिना किसी शर्त के कवर होगा। पॉलिसी के एक्सक्लूजन, वेटिंग पीरियड, सब-लिमिट और क्लेम से जुड़ी अन्य शर्तें लागू हो सकती हैं। इसलिए ऐसी पॉलिसी खरीदने से पहले उसके नियम समझना जरूरी है।
सिर्फ अस्पताल का खर्च नहीं, OPD कवर भी जरूरी
सिद्धार्थ सिंघल ने हेल्थ इंश्योरेंस में OPD यानी आउट पेशेंट डिपार्टमेंट कवरेज को भी महत्वपूर्ण बताया।
उन्होंने कहा कि प्रदूषण के कारण कई लोगों को अस्पताल में भर्ती होने की जरूरत नहीं पड़ती, लेकिन उन्हें नियमित दवाइयों, इनहेलर, डॉक्टर की सलाह और मेडिकल जांच पर खर्च करना पड़ सकता है।
खासकर सर्दियों के दौरान सांस की परेशानी से जूझ रहे लोगों के लिए ये खर्च बढ़ सकते हैं।
सिंघल के मुताबिक, कई बीमा कंपनियां अब अपनी हेल्थ इंश्योरेंस पॉलिसी में OPD कवरेज का विकल्प उपलब्ध करा रही हैं। ऐसे में ग्राहकों को यह सुविधा भी देखनी चाहिए।
हालांकि, OPD कवर की सीमा, पात्र खर्च और उपलब्धता अलग-अलग पॉलिसियों में अलग हो सकती है।
दिल्ली के प्रदूषण के बीच हेल्थ इंश्योरेंस में क्या देखें?
दिल्ली-NCR जैसे प्रदूषण प्रभावित इलाकों में रहने वाले लोगों के लिए हेल्थ इंश्योरेंस खरीदते समय संभावित मेडिकल खर्च का आकलन करना महत्वपूर्ण हो जाता है।
किसी पॉलिसी का चुनाव करते समय सम इंश्योर्ड के अलावा OPD कवरेज, पहले से मौजूद बीमारियों का वेटिंग पीरियड, कैशलेस अस्पतालों का नेटवर्क, को-पेमेंट और इलाज पर लागू सीमाओं की जांच करनी चाहिए।
सिंघल की सलाह का मुख्य संदेश यही है कि सिर्फ हेल्थ इंश्योरेंस होना पर्याप्त नहीं, बल्कि जरूरत के मुताबिक सही कवरेज होना भी जरूरी है।
महंगे इलाज के दौर में सही पॉलिसी का चुनाव परिवार को अचानक आने वाले बड़े मेडिकल खर्च से बचाने में मदद कर सकता है।


