म्यूचुअल फंड में ₹12 लाख लगाएं या ₹6,000 की SIP करें? 15 साल बाद दोनों के फंड में कितना होगा अंतर?
म्यूचुअल फंड में निवेश करने के लिए SIP और Lump Sum दोनों लोकप्रिय विकल्प हैं, लेकिन लंबी अवधि में इनका नतीजा कितना अलग हो सकता है? अगर आपके पास ₹12 लाख हैं या आप हर महीने ₹6,000 निवेश कर सकते हैं, तो कौन सा तरीका बड़ा फंड तैयार कर सकता है? समझें पूरा गणित।

UPDATED: Nov 13, 2026 17:56 IST
In Short
- ₹12 लाख के एकमुश्त निवेश और ₹6,000 की मंथली SIP के बीच 15 साल में कुल निवेश का अंतर ₹1.20 लाख होगा।
- 8%, 10% और 12% सालाना रिटर्न के आधार पर दोनों निवेश विकल्पों का कैलकुलेशन किया गया है।
- 15 साल बाद Lump Sum और SIP से बनने वाले संभावित फंड में बड़ा अंतर देखने को मिल सकता है।
म्यूचुअल फंड में निवेश करके लंबी अवधि में बड़ा फंड तैयार किया जा सकता है। इसके लिए निवेश के दो लोकप्रिय तरीके हैं- एकमुश्त यानी Lump Sum निवेश और हर महीने SIP के जरिए निवेश। लेकिन अगर आपके पास ₹12 लाख हैं, तो क्या इन्हें एक साथ निवेश करना बेहतर होगा या हर महीने ₹6,000 की SIP शुरू करना? 15 साल बाद दोनों विकल्पों में कितना पैसा जमा हो सकता है? आइए समझते हैं पूरा गणित।
advertisement
₹12 लाख Lump Sum और ₹6,000 SIP में कितना होगा निवेश?
सबसे पहले दोनों निवेश विकल्पों को समझते हैं। Lump Sum में निवेशक एक बार में ₹12 लाख म्यूचुअल फंड में निवेश करता है और इस रकम को 15 साल तक निवेशित रखता है। इस दौरान उसे कोई अतिरिक्त निवेश नहीं करना होता।
वहीं, SIP के जरिए निवेश करने वाला व्यक्ति हर महीने ₹6,000 निवेश करता है। अगर वह लगातार 15 साल तक निवेश जारी रखता है, तो कुल 180 किस्तों में उसका निवेश ₹10.80 लाख होगा।
यानी दोनों विकल्पों में कुल निवेश की रकम अलग-अलग है। Lump Sum निवेशक शुरुआत में ही SIP निवेशक के मुकाबले ₹1.20 लाख ज्यादा लगाता है। इसके अलावा, Lump Sum में पूरी रकम को 15 साल तक रिटर्न कमाने का मौका मिलता है, जबकि SIP की हर किस्त को अलग-अलग समय मिलता है।
15 साल में ₹12 लाख Lump Sum से कितना बनेगा फंड?
म्यूचुअल फंड में रिटर्न की कोई गारंटी नहीं होती। हालांकि, 8%, 10% और 12% सालाना रिटर्न मानकर यह समझा जा सकता है कि निवेश की रकम कितनी बढ़ सकती है।
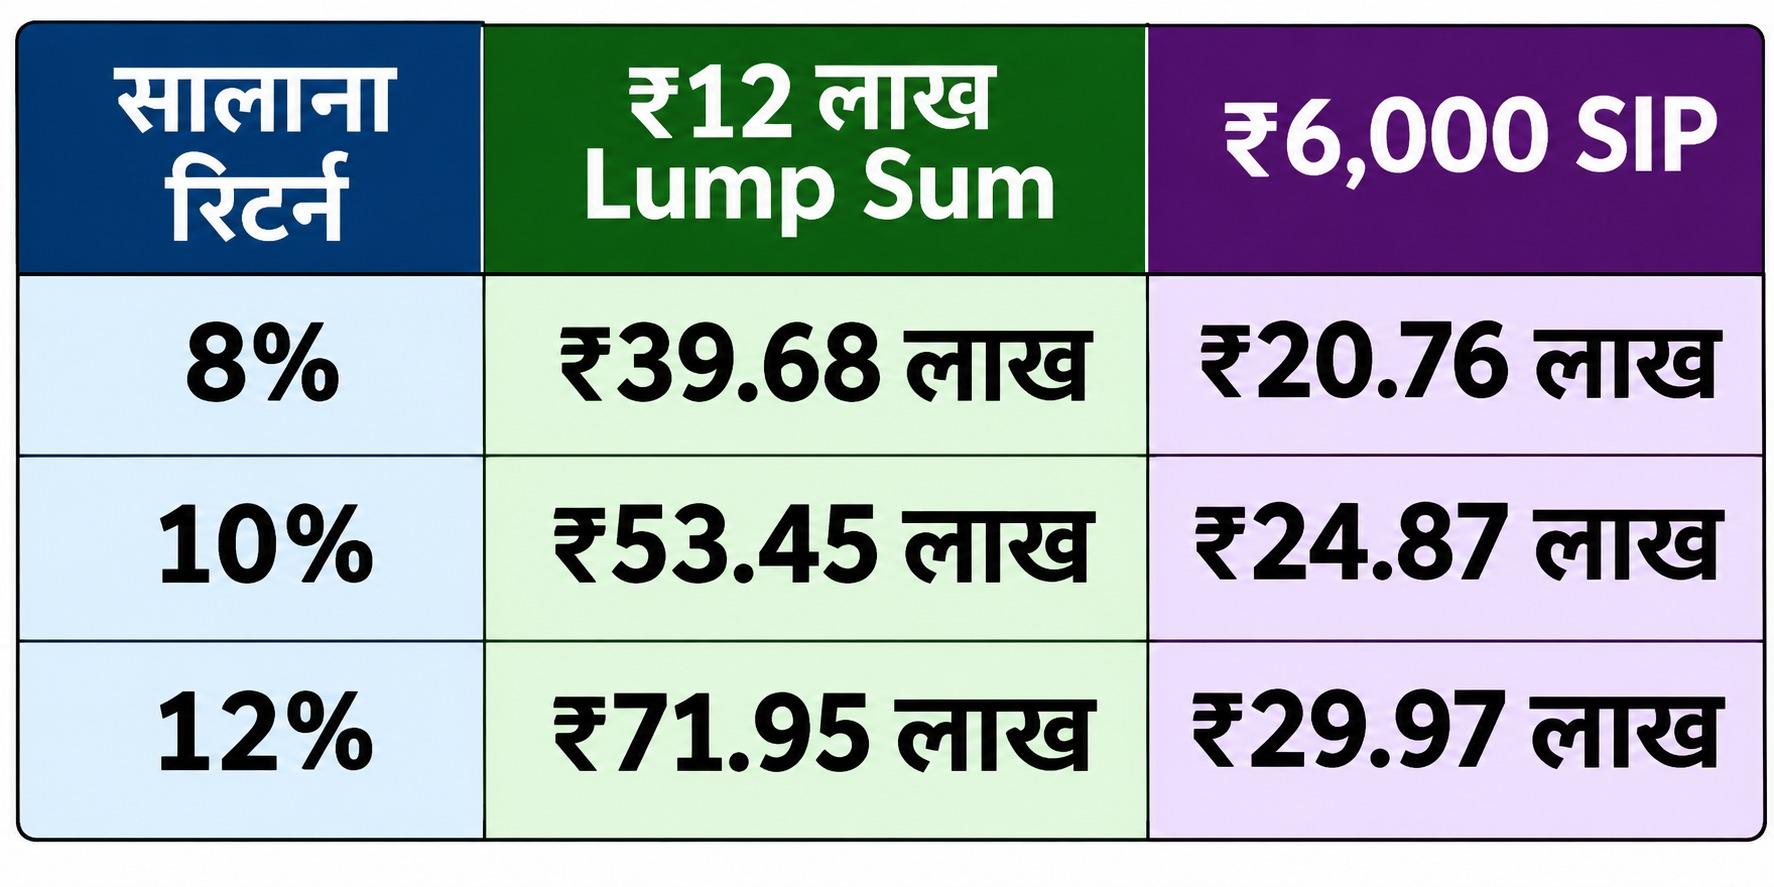
अगर कोई व्यक्ति ₹12 लाख एकमुश्त निवेश करता है, तो 15 साल बाद उसका संभावित फंड इस तरह हो सकता है:
-
8% सालाना रिटर्न पर: करीब ₹39.68 लाख
-
10% सालाना रिटर्न पर: करीब ₹53.45 लाख
-
12% सालाना रिटर्न पर: करीब ₹71.95 लाख
ये आंकड़े अनुमानित हैं और इनमें टैक्स या अन्य कटौतियां शामिल नहीं हैं।
₹6,000 की मंथली SIP से कितना बनेगा फंड?
अब बात करते हैं हर महीने ₹6,000 निवेश करने वाले व्यक्ति की। अगर कोई निवेशक 15 साल तक बिना रुकावट SIP जारी रखता है, तो उसका कुल निवेश ₹10.80 लाख होगा।
अलग-अलग रिटर्न के हिसाब से संभावित फंड इस प्रकार होगा:
-
8% सालाना रिटर्न पर: करीब ₹20.76 लाख
-
10% सालाना रिटर्न पर: करीब ₹24.87 लाख
-
12% सालाना रिटर्न पर: करीब ₹29.97 लाख
यहां भी रिटर्न अनुमानित हैं। वास्तविक रिटर्न बाजार के प्रदर्शन पर निर्भर करेंगे।
Lump Sum Vs SIP: किसमें बनेगा ज्यादा पैसा?
advertisement
दोनों निवेश विकल्पों की तुलना करें तो तीनों अनुमानित रिटर्न दरों पर Lump Sum निवेश का फंड ज्यादा बनता है।
उदाहरण के लिए, 10% सालाना रिटर्न पर Lump Sum निवेश से करीब ₹53.45 लाख का फंड बन सकता है, जबकि SIP से करीब ₹24.87 लाख जमा होंगे। यानी दोनों के बीच लगभग ₹28.58 लाख का अंतर है।
हालांकि, यह तुलना बराबर निवेश राशि के आधार पर नहीं है। Lump Sum में ज्यादा पैसा शुरुआत में ही निवेश किया गया है।
Disclaimer: म्यूचुअल फंड्स निवेश बाज़ार जोखिमों के अधीन है। ये आर्टिकल सिर्फ जानकारी के लिए है और इसे किसी भी तरह से इंवेस्टमेंट सलाह के रूप में नहीं माना जाना चाहिए। BT Bazaar अपने पाठकों और दर्शकों को पैसों से जुड़ा कोई भी फैसला लेने से पहले अपने वित्तीय सलाहकारों से सलाह लेने का सुझाव देता है।


