₹6,000 का बिल 3 बार ₹2,000 में भरना कितना सही? UPI यूजर्स जान लें ये बात
UPI पेमेंट पर MDR नियम आने के बाद कई लोग बड़े बिल को छोटे-छोटे पेमेंट में बांटने का तरीका अपना सकते हैं। लेकिन ऐसा करना हमेशा सुरक्षित नहीं होगा। बार-बार एक जैसे ट्रांजैक्शन करने पर बैंक की फ्रॉड निगरानी प्रणाली सक्रिय हो सकती है और पेमेंट में परेशानी आ सकती है।

UPDATED: Sep 26, 2026 16:37 IST
In Short
- 15 अक्टूबर से ₹2,000 से ज्यादा के P2M UPI ट्रांजैक्शन पर प्रस्तावित MDR लागू होगा, जबकि ₹2,000 तक के पेमेंट इससे बाहर रहेंगे।
- ₹6,000 के बिल को तीन अलग-अलग ₹2,000 के पेमेंट में बांटना तकनीकी रूप से संभव हो सकता है, लेकिन बार-बार ऐसा करने पर बैंक की फ्रॉड निगरानी प्रणाली सक्रिय हो सकती है।
- MDR मर्चेंट की लागत है, इसे ग्राहक से अलग से नहीं लिया जाना चाहिए। अतिरिक्त चार्ज मांगने पर ग्राहक शिकायत कर सकते हैं।
अगर कोई ग्राहक बड़े बिल को कई छोटे UPI पेमेंट में बांटकर ₹2,000 की सीमा के अंदर रखना चाहता है, तो यह तरीका आसान लग सकता है। लेकिन बार-बार एक ही मर्चेंट को एक जैसे पेमेंट करने पर बैंक के फ्रॉड मॉनिटरिंग सिस्टम की नजर पड़ सकती है।
advertisement
प्रस्तावित UPI Merchant Discount Rate (MDR) व्यवस्था के तहत 15 अक्टूबर से ₹2,000 से ज्यादा के person-to-merchant (P2M) UPI ट्रांजैक्शन पर 0.4 फीसदी MDR लागू होगा। वहीं, ₹75,000 से ज्यादा के ट्रांजैक्शन पर अधिकतम MDR ₹300 प्रति ट्रांजैक्शन होगा। ₹2,000 तक के पेमेंट और person-to-person (P2P) ट्रांजैक्शन MDR के दायरे से बाहर रहेंगे।
₹6,000 के बिल पर क्या होगा?
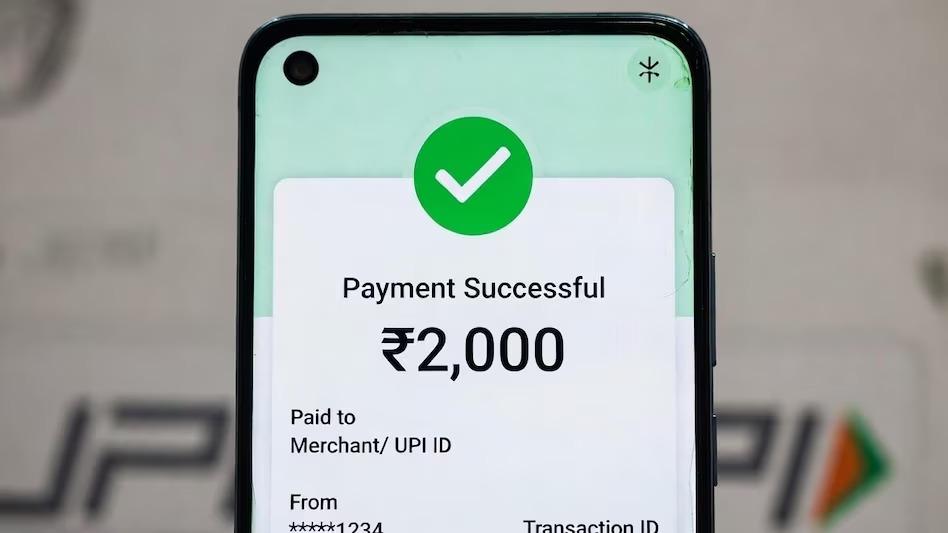
मान लीजिए किसी ग्राहक का बिल ₹6,000 है और वह इसे तीन अलग-अलग ₹2,000 के UPI पेमेंट में करता है। मौजूदा प्रस्ताव के अनुसार MDR हर ट्रांजैक्शन के आधार पर तय होगा।
इस हिसाब से तीनों ₹2,000 के पेमेंट अलग-अलग माने जाएंगे और हर पेमेंट ₹2,000 की सीमा के अंदर रहेगा। वहीं, अगर यही भुगतान एक बार में ₹6,000 किया जाता है तो मर्चेंट लेवल पर 0.4 फीसदी MDR यानी ₹24 का चार्ज लागू होगा।
हालांकि, इसका मतलब यह नहीं है कि बार-बार पेमेंट बांटना पूरी तरह सुरक्षित है।
बैंक की निगरानी में आ सकते हैं ऐसे पेमेंट
BankBazaar के CEO अधिल शेट्टी के मुताबिक, अभी NPCI के नियमों में ऐसे पेमेंट को बांटने पर कोई आधिकारिक रोजाना सीमा तय नहीं है। लेकिन बैंक फ्रॉड रोकने के लिए लगातार ट्रांजैक्शन पैटर्न की निगरानी करते हैं।
अगर कोई ग्राहक कम समय में एक ही मर्चेंट को कई बार एक जैसे पेमेंट करता है, तो यह असामान्य गतिविधि लग सकती है। ऐसे मामलों में ऑटोमैटिक सिक्योरिटी चेक शुरू हो सकते हैं।
इससे अस्थायी तौर पर ट्रांजैक्शन ब्लॉक होने या UPI सेवा पर रोक लगने जैसी स्थिति बन सकती है। इसके अलावा बैंक अकाउंट में रोजाना ट्रांजैक्शन की संख्या की सीमा भी हो सकती है।
मर्चेंट की भी अपनी शर्तें हो सकती हैं
मौजूदा नियम ग्राहकों को एक बिल के लिए कई छोटे UPI पेमेंट करने से सीधे नहीं रोकते हैं। लेकिन इसका यह मतलब भी नहीं है कि मर्चेंट को इसे स्वीकार करना ही होगा।
मर्चेंट अकाउंटिंग, पेमेंट मिलान, रिफंड या फ्रॉड कंट्रोल जैसी वजहों से एक ही बिल के लिए एक पेमेंट की मांग कर सकते हैं।
advertisement
Nexdigm के सीनियर डायरेक्टर प्रभात रंजन के अनुसार, पेमेंट का तरीका असल कारोबारी लेनदेन के आधार पर तय होना चाहिए, न कि MDR सीमा को ध्यान में रखकर।
MDR ग्राहक से नहीं लिया जाना चाहिए
एक जरूरी बात यह है कि MDR मर्चेंट की लागत होती है। सामान्य तौर पर मर्चेंट ग्राहक से अलग से UPI MDR चार्ज नहीं ले सकता।
अगर कोई मर्चेंट ग्राहक से अतिरिक्त MDR मांगता है, तो ग्राहक UPI ऐप या संबंधित बैंक के जरिए इसकी शिकायत कर सकता है।
फिलहाल ₹2,000 की सीमा हर ट्रांजैक्शन के आधार पर लागू होगी। लेकिन अगर बड़े पैमाने पर पेमेंट बांटने का तरीका बढ़ता है, तो भविष्य में इससे जुड़े नए नियम या जांच व्यवस्था आ सकती है।


