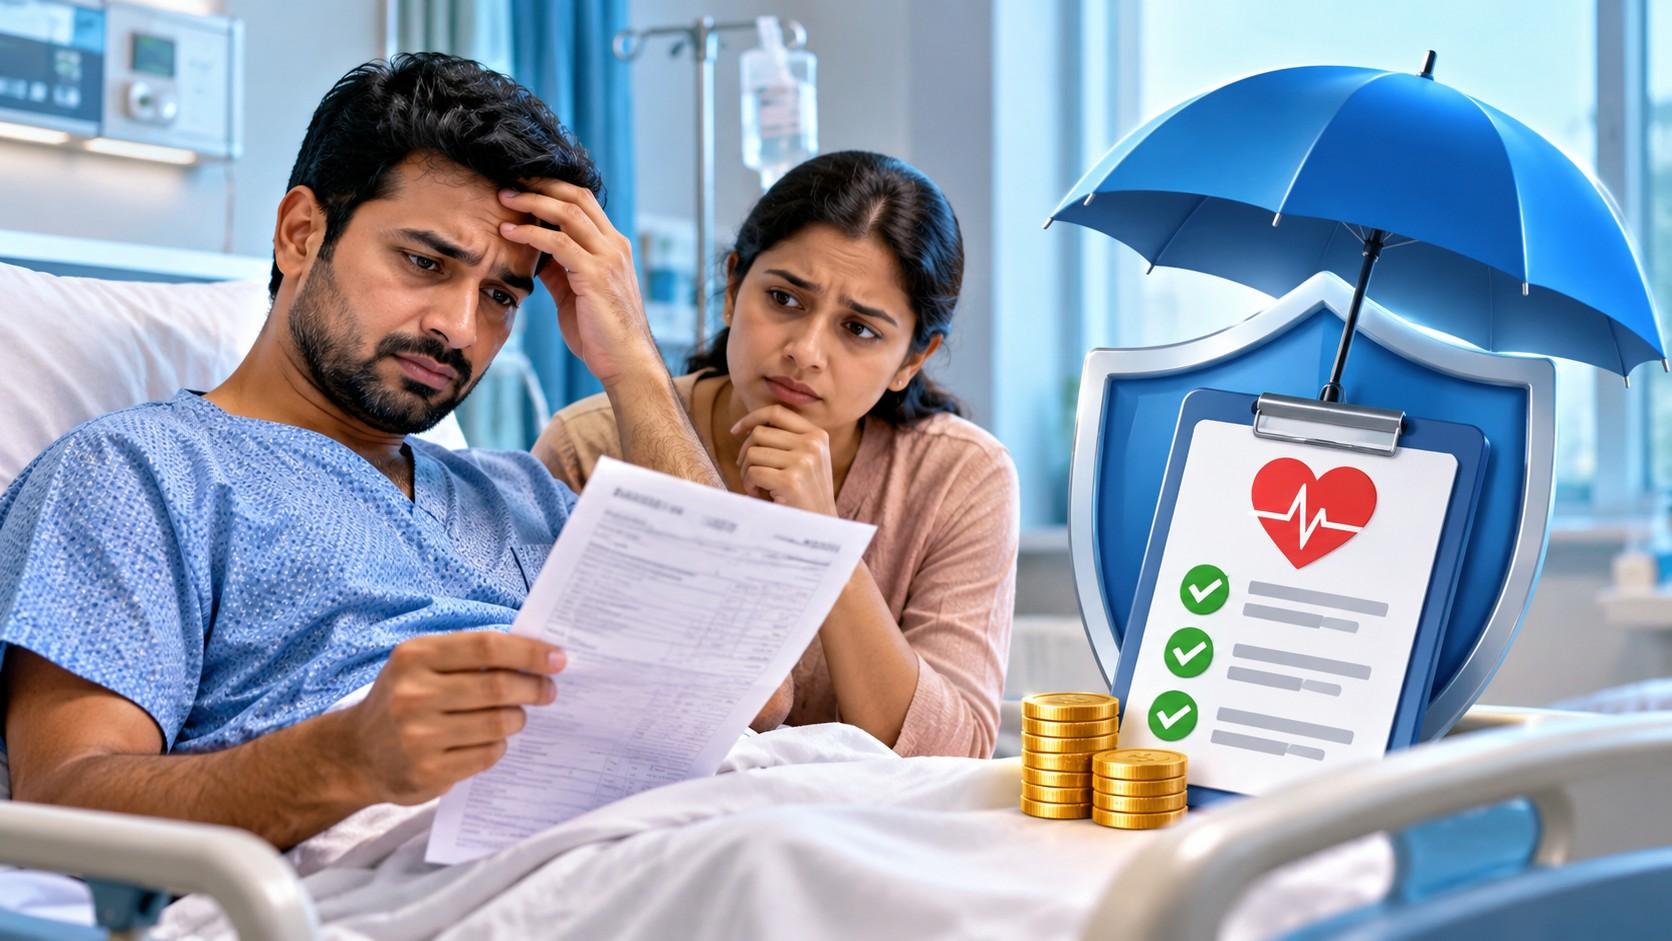
हेल्थ इंश्योरेंस होने पर भी अस्पताल में भरना पड़ सकता है हजारों का बिल! क्यों नहीं मिलता पूरा क्लेम?
हेल्थ इंश्योरेंस होने के बावजूद अस्पताल से छुट्टी लेते समय मरीजों को अपनी जेब से अतिरिक्त पैसे चुकाने पड़ सकते हैं। कई बार क्लेम की रकम उम्मीद से कम होती है और परिवार को अचानक आर्थिक झटका लगता है। आखिर इसकी वजह क्या है और इसके लिए कौन जिम्मेदार है?

UPDATED: Nov 13, 2026 14:09 IST
In Short
- हेल्थ इंश्योरेंस होने के बावजूद किन वजहों से मरीजों को अस्पताल का अतिरिक्त बिल चुकाना पड़ता है?
- इंश्योरेंस कंपनियों और अस्पतालों की जिम्मेदारी को लेकर क्या कहते हैं एक्सपर्ट?
- अस्पताल में भर्ती होने से पहले पॉलिसीधारकों को किन जरूरी शर्तों की जांच करनी चाहिए?
हेल्थ इंश्योरेंस लेने का मकसद बीमारी या अस्पताल में भर्ती होने के दौरान परिवार को बड़े मेडिकल खर्चों से बचाना होता है। लेकिन कई बार बीमा पॉलिसी होने के बावजूद मरीज को अस्पताल का पूरा बिल खुद चुकाना पड़ता है। इसकी वजह अस्पताल के कुल खर्च और इंश्योरेंस कंपनी की ओर से मंजूर की गई रकम के बीच का अंतर होता है। ऐसे में सवाल उठता है कि आखिर इस अतिरिक्त खर्च की जिम्मेदारी किसकी है और इसके लिए कौन जवाबदेह है?
advertisement
अस्पताल का बिल इंश्योरेंस कवरेज से ज्यादा क्यों होता है?
अस्पताल का बिल और इंश्योरेंस कंपनी की ओर से मंजूर रकम अलग-अलग हो सकती है। इसकी सबसे बड़ी वजह अस्पतालों की फीस और बीमा पॉलिसी में शामिल नियमों के बीच अंतर है।
अस्पताल में कमरे की कैटेगरी, इलाज की प्रक्रिया और मेडिकल सुविधाओं के हिसाब से अलग-अलग चार्ज लिए जाते हैं। वहीं, इंश्योरेंस पॉलिसी में कुछ खर्चों पर लिमिट यानी सब-लिमिट हो सकती है। इसके अलावा कुछ चीजों को पॉलिसी में शामिल नहीं किया जाता।
उदाहरण के लिए, कमरे के किराए की तय सीमा से महंगा कमरा लेना, इलाज के दौरान इस्तेमाल होने वाली कुछ जरूरी चीजों (कंज्यूमेबल्स) का खर्च और पॉलिसी से बाहर रखे गए ट्रीटमेंट मरीज के लिए अतिरिक्त खर्च बन सकते हैं।
इंश्योरेंस कंपनियां यह भी जांचती हैं कि इलाज और उससे जुड़ी प्रक्रियाएं मेडिकल रूप से जरूरी थीं या नहीं। ऐसे में ज्यादा रकम का इंश्योरेंस होने के बावजूद मरीज को कुछ पैसा अपनी जेब से देना पड़ सकता है।
अस्पताल, इंश्योरेंस कंपनी या मरीज, किसकी जिम्मेदारी?
Staywell.Health के को-फाउंडर अरुण राममूर्ति के मुताबिक, अस्पताल के बिल और इंश्योरेंस कवरेज के बीच अंतर के लिए किसी एक पक्ष को जिम्मेदार नहीं ठहराया जा सकता। इसमें इंश्योरेंस कंपनियों, अस्पतालों और पॉलिसीधारकों तीनों की जिम्मेदारी है।
इंश्योरेंस कंपनियों को पॉलिसी खरीदते समय ही सम इंश्योर्ड, एक्सक्लूजन, सब-लिमिट और क्लेम सेटलमेंट की प्रक्रिया साफ-साफ बतानी चाहिए। अस्पतालों की जिम्मेदारी है कि वे इलाज का अनुमानित खर्च, बिल का पूरा ब्योरा और इंश्योरेंस में कवर नहीं होने वाले खर्चों की जानकारी पहले दें।
वहीं, मरीजों को भी अपनी पॉलिसी की शर्तों को समझना चाहिए, ताकि अस्पताल में भर्ती होने के बाद अचानक अतिरिक्त खर्च का सामना न करना पड़े।
डिस्चार्ज के समय क्यों बढ़ जाती है मरीजों की परेशानी?
कई बार मरीजों को पता चलता है कि इंश्योरेंस कंपनी ने कुछ खर्चों का क्लेम मंजूर नहीं किया है। यह जानकारी अस्पताल से छुट्टी मिलने या बिल का अंतिम भुगतान करते समय मिलती है।
ऐसे समय परिवार पहले से ही बीमारी और इलाज के खर्च को लेकर परेशान होता है। ऊपर से अतिरिक्त रकम चुकाने का दबाव उसकी आर्थिक मुश्किल बढ़ा देता है।
advertisement
अरुण राममूर्ति के मुताबिक, अस्पतालों और इंश्योरेंस कंपनियों के बीच बेहतर तालमेल, अस्पताल की सेवाओं और कीमतों में एकरूपता और बिलिंग में पारदर्शिता से ऐसी परेशानियों को कम किया जा सकता है।
हेल्थ इंश्योरेंस लेने वालों को किन बातों का ध्यान रखना चाहिए?
अस्पताल में भर्ती होने से पहले पॉलिसीधारकों को कुछ जरूरी बातें जरूर जांचनी चाहिए। इनमें कमरे के किराए की लिमिट, इलाज से जुड़े एक्सक्लूजन, सब-लिमिट और कंज्यूमेबल्स पर मिलने वाला कवरेज शामिल है।
इसके अलावा अस्पताल से इलाज का अनुमानित खर्च लेना चाहिए और यह भी साफ करना चाहिए कि किन चीजों का भुगतान खुद करना पड़ सकता है।
इस तरह हेल्थ इंश्योरेंस का फायदा तभी पूरी तरह मिल सकता है, जब मरीज को अपनी पॉलिसी की शर्तों और इलाज के खर्च की सही जानकारी पहले से हो।
Disclaimer: ये आर्टिकल सिर्फ जानकारी के लिए है और इसे किसी भी तरह से इंवेस्टमेंट सलाह के रूप में नहीं माना जाना चाहिए। BT Bazaar अपने पाठकों और दर्शकों को पैसों से जुड़ा कोई भी फैसला लेने से पहले अपने वित्तीय सलाहकारों से सलाह लेने का सुझाव देता है।


