घर खरीदकर टैक्स बचाने का प्लान है? पहले सुन लें एक्सपर्ट की ये सलाह
घर खरीदने के लिए होम लोन लेने की सोच रहे हैं और टैक्स बचत का हिसाब लगा रहे हैं? तो टैक्स एक्सपर्ट गौरी चड्ढा की सलाह आपके काम आ सकती है। उन्होंने बताया कि होम लोन पर मिलने वाली टैक्स छूट के पीछे कितना बड़ा खर्च छिपा है और किन बातों का ध्यान रखना जरूरी है।

UPDATED: Oct 21, 2026 15:36 IST
In Short
- सिर्फ टैक्स बचाने के लिए होम लोन लेना सही नहीं: गौरी चड्ढा।
- पुराने टैक्स रिजीम में होम लोन पर करीब ₹1.09 लाख तक टैक्स बचत संभव।
- नए टैक्स रिजीम में होम लोन से जुड़ी कई टैक्स छूट सीमित।
बढ़ती प्रॉपर्टी की कीमतों के बीच अपना घर खरीदना आसान नहीं रह गया है। ऐसे में कई लोग होम लोन लेकर घर खरीदने के साथ टैक्स बचाने की भी योजना बनाते हैं। लेकिन क्या सिर्फ इनकम टैक्स में छूट पाने के लिए होम लोन लेना सही फैसला है? टैक्स एक्सपर्ट गौरी चड्ढा ने इसे लेकर अहम सलाह दी है। उनका कहना है कि घर खरीदने का फैसला सिर्फ टैक्स बचत के आधार पर नहीं होना चाहिए।
advertisement
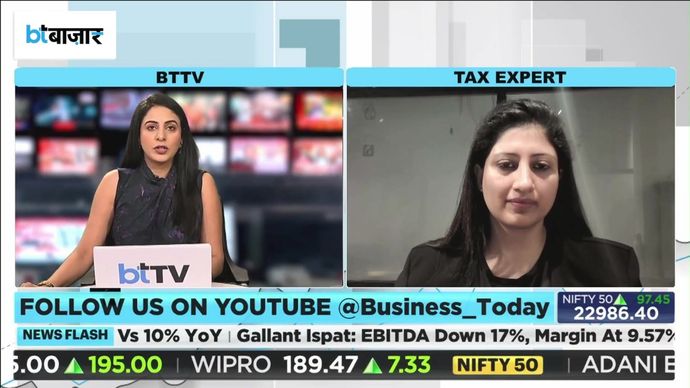
बिजनेस टुडे के शो में सीनियर एंकर साक्षी बत्रा के सवालों का जवाब देते हुए टैक्स एक्सपर्ट गौरी चड्ढा ने कहा कि सिर्फ टैक्स बचाने के लिए घर खरीदना समझदारी नहीं है। उन्होंने इसकी तुलना एक महंगे हैंडबैग से की। उनके मुताबिक, अगर किसी ब्रांड के बैग पर 10 प्रतिशत डिस्काउंट मिल रहा है, तो इसका मतलब यह नहीं कि उसे खरीद लेना चाहिए। आखिरकार आपको बाकी 90 प्रतिशत रकम अपनी जेब से ही देनी होगी।
होम लोन में टैक्स बचत का कितना फायदा?
गौरी चड्ढा के मुताबिक, होम लोन 20 से 30 साल की बड़ी वित्तीय जिम्मेदारी होती है। इसलिए टैक्स में मिलने वाली छूट को घर खरीदने की मुख्य वजह नहीं बनाना चाहिए।
उन्होंने बताया कि होम लोन के शुरुआती वर्षों में EMI का बड़ा हिस्सा ब्याज चुकाने में जाता है। अगर ब्याज दर 8 से 8.5 प्रतिशत है, तो कई साल तक बड़ी रकम ब्याज के रूप में चुकानी पड़ती है।
3.5 लाख रुपये की छूट पर कितनी टैक्स बचत?
पुराने टैक्स रिजीम में होम लोन के मूलधन के भुगतान पर सेक्शन 80C के तहत अधिकतम 1.5 लाख रुपये की कटौती मिल सकती है।
इसके अलावा खुद के रहने वाले घर के होम लोन के ब्याज पर 2 लाख रुपये तक की कटौती का प्रावधान है।
गौरी चड्ढा के मुताबिक, अगर कोई व्यक्ति इन दोनों कटौतियों का पूरा फायदा उठाता है, तो अधिकतम टैक्स बचत करीब 1.09 लाख रुपये हो सकती है।
हालांकि, उनका कहना है कि इस बचत के मुकाबले घर खरीदने और लोन चुकाने में होने वाला वास्तविक खर्च कहीं ज्यादा होता है।
नए टैक्स रिजीम में क्या बदल गया?
नए टैक्स रिजीम में खुद के रहने वाले घर से जुड़ी कई टैक्स कटौतियां सीमित हो गई हैं।
इससे सिर्फ टैक्स बचाने के लिए होम लोन लेने का फायदा पहले के मुकाबले कम हो गया है।
इसके अलावा कई नौकरीपेशा लोग पहले से ही EPF, इंश्योरेंस प्रीमियम और बच्चों की ट्यूशन फीस के जरिए सेक्शन 80C की लिमिट का इस्तेमाल कर लेते हैं।
ऐसे में होम लोन लेने से उन्हें अतिरिक्त टैक्स बचत का फायदा जरूरी नहीं मिलता।
advertisement
घर खरीदने से पहले किन बातों का रखें ध्यान?
गौरी चड्ढा ने कहा कि घर खरीदने से पहले अपनी जरूरत, आर्थिक स्थिति और भविष्य की योजनाओं पर ध्यान देना जरूरी है।
होम लोन की EMI के अलावा घर के रखरखाव और लंबे समय तक कर्ज चुकाने की जिम्मेदारी भी समझनी चाहिए।
उनके मुताबिक, टैक्स बचत घर खरीदने के फैसले में एक अतिरिक्त फायदा हो सकती है, लेकिन सिर्फ इसी वजह से 20 से 30 साल के होम लोन की जिम्मेदारी लेना सही नहीं है।
Disclaimer: ये आर्टिकल सिर्फ जानकारी के लिए है और इसे किसी भी तरह से इंवेस्टमेंट सलाह के रूप में नहीं माना जाना चाहिए। BT Bazaar अपने पाठकों और दर्शकों को पैसों से जुड़ा कोई भी फैसला लेने से पहले अपने वित्तीय सलाहकारों से सलाह लेने का सुझाव देता है।


