पति-पत्नी ने मिलकर लिया होम लोन, तो किसे मिलेगी टैक्स में छूट? जान लें नियम
पति-पत्नी ने मिलकर होम लोन लिया है तो क्या दोनों को टैक्स छूट मिलेगी? अगर प्रॉपर्टी के कागजों में दोनों का नाम है, लेकिन EMI सिर्फ एक व्यक्ति चुका रहा है, तो नियम क्या होगा? टैक्स एक्सपर्ट गौरी चड्ढा ने बताया कि जॉइंट होम लोन में टैक्स छूट किस आधार पर तय होती है।

UPDATED: Oct 21, 2026 17:36 IST
In Short
- जॉइंट होम लोन में टैक्स छूट वास्तविक आर्थिक योगदान के आधार पर मिलेगी।
- पति-पत्नी का 50-50% योगदान होने पर दोनों को पात्र टैक्स छूट का बराबर फायदा मिलेगा।
- सिर्फ प्रॉपर्टी के दस्तावेजों में नाम होने से टैक्स छूट नहीं मिलेगी।
अगर आपने अपने पति या पत्नी के साथ मिलकर होम लोन लिया है, तो यह जरूरी नहीं कि दोनों को इनकम टैक्स में छूट मिल ही जाए। कई लोग सोचते हैं कि प्रॉपर्टी और होम लोन के दस्तावेजों में दोनों का नाम होने से दोनों टैक्स छूट का फायदा उठा सकते हैं। लेकिन टैक्स एक्सपर्ट गौरी चड्ढा के मुताबिक, इसका फैसला इस बात से होता है कि घर खरीदने और लोन चुकाने में किसने कितना पैसा लगाया है।
advertisement
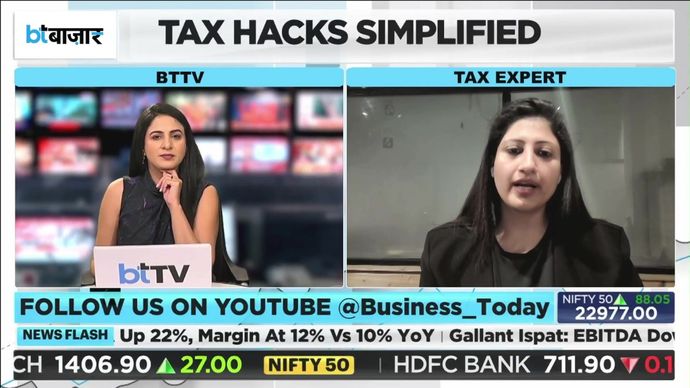
बिजनेस टुडे के शो में सीनियर एंकर साक्षी बत्रा के सवालों का जवाब देते हुए टैक्स एक्सपर्ट गौरी चड्ढा ने कहा कि जॉइंट होम लोन के मामले में टैक्स छूट और किराए से होने वाली कमाई का हिसाब वास्तविक आर्थिक योगदान के आधार पर तय होता है। उन्होंने इसे दो अलग-अलग स्थितियों के जरिए समझाया।
जब पति-पत्नी दोनों कमाते हों तो क्या होगा?
गौरी चड्ढा के मुताबिक, पहली स्थिति वह है जब पति-पत्नी दोनों नौकरी या कारोबार से कमाई करते हैं और दोनों घर खरीदने में पैसा लगाते हैं।
अगर दोनों प्रॉपर्टी के सह-मालिक और होम लोन के सह-उधारकर्ता हैं, तो टैक्स से जुड़े फायदे उनके आर्थिक योगदान के अनुपात में बांटे जाएंगे।
इसमें होम लोन के ब्याज, मूलधन के भुगतान और किराए से होने वाली कमाई का हिसाब शामिल है।
उदाहरण के लिए, अगर दोनों का योगदान 50-50 प्रतिशत है, तो पात्र टैक्स कटौती और किराए की कमाई भी उसी अनुपात में बांटी जाएगी।
सिर्फ पत्नी या पति का नाम जोड़ने से मिलेगी टैक्स छूट?
दूसरी स्थिति में पति-पत्नी में से केवल एक व्यक्ति कमाता है और घर खरीदने का पूरा खर्च भी वही उठाता है।
ऐसे मामलों में कई बार दूसरे जीवनसाथी का नाम कानूनी या सुविधाजनक कारणों से प्रॉपर्टी के दस्तावेजों में जोड़ दिया जाता है।
गौरी चड्ढा के मुताबिक, सिर्फ नाम जोड़ देने से दोनों को टैक्स छूट का अधिकार नहीं मिल जाता।
ऐसी स्थिति में वास्तव में पैसा लगाने वाले व्यक्ति को टैक्स के लिहाज से 'डीम्ड ओनर' माना जाएगा।
इसका मतलब है कि किराए की कमाई, ब्याज पर कटौती और मूलधन के भुगतान से जुड़ा टैक्स फायदा उसी व्यक्ति को मिलेगा, जिसने घर खरीदने और लोन चुकाने में पैसा लगाया है।
इनकम टैक्स रिटर्न भरते समय क्या ध्यान रखें?
गौरी चड्ढा ने बताया कि जॉइंट होम लोन लेने वाले परिवारों को इनकम टैक्स रिटर्न भरने से पहले कुछ बातें स्पष्ट करनी चाहिए।
सबसे पहले यह देखना जरूरी है कि प्रॉपर्टी खरीदने के लिए किसने पैसा दिया, होम लोन की EMI कौन चुका रहा है और दोनों का योगदान कितना है।
advertisement
इसी आधार पर तय होगा कि कौन टैक्स कटौती का फायदा ले सकता है और किराए से होने वाली कमाई किसकी आय में जोड़ी जाएगी।
घर खरीदने के दस्तावेज रखना क्यों जरूरी?
टैक्स एक्सपर्ट के मुताबिक, जॉइंट होम लोन लेने वाले लोगों के लिए प्रॉपर्टी के मालिकाना हक, भुगतान और लोन चुकाने से जुड़े दस्तावेज रखना जरूरी है।
उनका कहना है कि घर खरीदने का फैसला सिर्फ टैक्स बचाने के लिए नहीं होना चाहिए। टैक्स प्लानिंग हमेशा वास्तविक आर्थिक योगदान और घर खरीदने की परिस्थितियों के आधार पर करनी चाहिए।
Disclaimer: ये आर्टिकल सिर्फ जानकारी के लिए है और इसे किसी भी तरह से इंवेस्टमेंट सलाह के रूप में नहीं माना जाना चाहिए। BT Bazaar अपने पाठकों और दर्शकों को पैसों से जुड़ा कोई भी फैसला लेने से पहले अपने वित्तीय सलाहकारों से सलाह लेने का सुझाव देता है।


