Health Insurance Buying Guide: पॉलिसी खरीदने से पहले इन 5 बातों का जरूर रखें ध्यान
हेल्थ इंश्योरेंस खरीदते समय सिर्फ कम प्रीमियम और बड़ा कवर देखना काफी नहीं है। पॉलिसी की शर्तें क्लेम के समय बड़ा असर डाल सकती हैं। बिजनेस टुडे के शो में आदित्य शाह ने बताया कि रूम रेंट, को-पेमेंट, बीमारी की लिमिट और हॉस्पिटल नेटवर्क जैसी बातों को जरूर समझना चाहिए।

UPDATED: Sep 17, 2026 13:17 IST
In Short
- हेल्थ इंश्योरेंस लेते समय सिर्फ प्रीमियम नहीं, रूम रेंट लिमिट, को-पेमेंट और दूसरी शर्तों को समझना जरूरी है।
- बड़ा सम इंश्योर्ड देखकर ही पॉलिसी न चुनें, क्योंकि कुछ शर्तें क्लेम के समय मिलने वाली रकम को कम कर सकती हैं।
- बीमारी की लिमिट, वेटिंग पीरियड और कैशलेस हॉस्पिटल नेटवर्क जैसी बातों की जांच करके ही पॉलिसी खरीदनी चाहिए।
हेल्थ इंश्योरेंस खरीदते समय सिर्फ कम प्रीमियम वाली पॉलिसी चुनना काफी नहीं है। पॉलिसी की शर्तें भी उतनी ही जरूरी होती हैं। रूम रेंट लिमिट, को-पेमेंट, बीमारी से जुड़ी सीमाएं, वेटिंग पीरियड और हॉस्पिटल नेटवर्क जैसी चीजें क्लेम के समय काफी असर डाल सकती हैं।
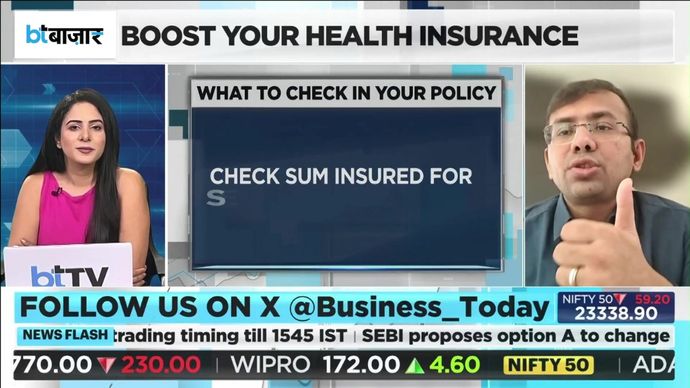
बिजनेस टुडे के एक शो में सीनियर एंकर साक्षी बत्रा के सवालों का जवाब देते हुए Hercules Advisors के फाउंडर आदित्य शाह ने हेल्थ इंश्योरेंस खरीदने वालों के लिए जरूरी चेकलिस्ट बताई और समझाया कि पॉलिसी लेते समय किन बातों का ध्यान रखना चाहिए। उन्होंने कहा कि सिर्फ बड़ा सम इंश्योर्ड देखकर पॉलिसी खरीदना सही नहीं है, क्योंकि कई बार पॉलिसी की शर्तें क्लेम के समय मिलने वाली राशि को सीमित कर सकती हैं।
advertisement
1) रूम रेंट लिमिट से हो सकता है नुकसान
आदित्य शाह के मुताबिक हेल्थ इंश्योरेंस लेते समय सबसे पहले रूम रेंट लिमिट को जरूर देखना चाहिए। उन्होंने कहा कि रूम रेंट अनलिमिटेड होना चाहिए।
अगर पॉलिसी में कमरे के किराए की सीमा तय है तो अस्पताल का पूरा बिल प्रभावित हो सकता है। ऐसे मामलों में सिर्फ कमरे के चार्ज पर नहीं बल्कि पूरे हॉस्पिटल बिल पर कटौती हो सकती है।
2) को-पेमेंट वाली पॉलिसी से बचने की सलाह
शाह ने को-पेमेंट क्लॉज से बचने की सलाह दी। को-पेमेंट का मतलब है कि क्लेम के समय कुछ हिस्सा ग्राहक को खुद देना पड़ता है।
उनके अनुसार, पॉलिसी ऐसी होनी चाहिए जिसमें ग्राहक को अस्पताल के बिल का कोई हिस्सा खुद से न भरना पड़े, क्योंकि बड़े इलाज के दौरान यह रकम काफी ज्यादा हो सकती है।
3) नो क्लेम बोनस और मेडिकल महंगाई को समझें
हेल्थ इंश्योरेंस में नो क्लेम बोनस या क्यूम्युलेटिव बोनस भी एक जरूरी फीचर है। शाह ने बताया कि अच्छी पॉलिसी हर साल कवर को बढ़ाने का विकल्प देती हैं।
उन्होंने कहा कि आज मेडिकल महंगाई करीब 14 फीसदी है, इसलिए समय के साथ बढ़ता हुआ कवर जरूरी हो जाता है। स्थिर कवर भविष्य में इलाज के बढ़ते खर्च के सामने कम पड़ सकता है।
4) बीमारी के हिसाब से लिमिट को जरूर जांचें
आदित्य शाह ने बीमारी के हिसाब से तय सीमाओं यानी सब-लिमिट को लेकर भी सावधान किया। उन्होंने कहा कि कई बार पॉलिसी में बड़ा कवर दिखाया जाता है, लेकिन कुछ गंभीर बीमारियों के इलाज के लिए अलग सीमा तय होती है।
उन्होंने उदाहरण देते हुए बताया कि कुछ टॉप-अप पॉलिसी में 1 करोड़ रुपये का कवर होता है, लेकिन कैंसर जैसी बीमारी के लिए सिर्फ 5 लाख रुपये की सीमा हो सकती है।
5) क्लेम के समय काम आने वाली सुविधाएं देखें
शाह ने कंज्यूमेबल्स कवर को भी जरूरी बताया। अस्पताल में PPE किट और सिरिंज जैसी चीजों का खर्च कुल बिल का 20 से 40 फीसदी तक हो सकता है।
advertisement
इसके अलावा पॉलिसी लेते समय पहले से मौजूद बीमारियों के लिए वेटिंग पीरियड और अपने आसपास के बड़े अस्पतालों की कैशलेस नेटवर्क में उपलब्धता भी जांचनी चाहिए।
हेल्थ इंश्योरेंस खरीदते समय सिर्फ ब्रोशर में दिखाए गए कवर को नहीं बल्कि पॉलिसी की पूरी शर्तों को समझना जरूरी है, ताकि जरूरत के समय पॉलिसी सही सुरक्षा दे सके।
Disclaimer: ये आर्टिकल सिर्फ जानकारी के लिए है और इसे किसी भी तरह से इंवेस्टमेंट सलाह के रूप में नहीं माना जाना चाहिए। BT Bazaar अपने पाठकों और दर्शकों को पैसों से जुड़ा कोई भी फैसला लेने से पहले अपने वित्तीय सलाहकारों से सलाह लेने का सुझाव देता है।


