लाइफ साइकिल फंड: वित्तीय लक्ष्य पाने का स्मार्ट तरीका, उम्र और समय के हिसाब से बदलता है निवेश का पोर्टफोलियो
हर निवेशक चाहता है कि उसके बड़े वित्तीय लक्ष्य समय पर पूरे हों, लेकिन इसके लिए सही निवेश रणनीति चुनना आसान नहीं है। लाइफ साइकिल फंड इसी जरूरत को ध्यान में रखकर काम करता है। आखिर इसमें समय के साथ क्या बदलता है और निवेश से पहले किन बातों को समझना जरूरी है?

UPDATED: Oct 14, 2026 13:49 IST
In Short
- लाइफ साइकिल फंड में लक्ष्य की समयसीमा के हिसाब से बदलता है निवेश का अनुपात।
- लंबी अवधि में ग्रोथ के लिए इक्विटी और लक्ष्य नजदीक आने पर डेट पर बढ़ सकता है फोकस।
- निवेश से पहले फंड की रणनीति, जोखिम और टैक्स नियमों को समझना जरूरी है।
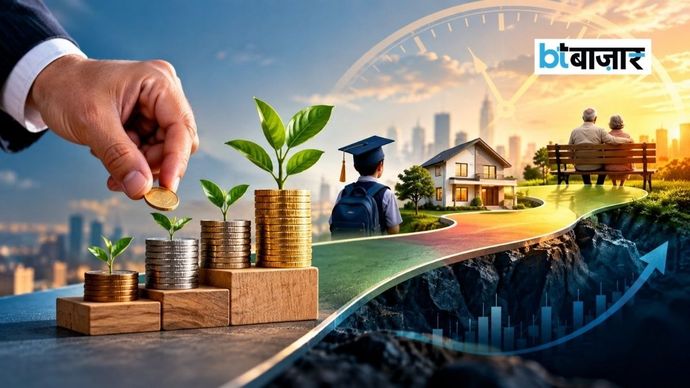
भविष्य के बड़े वित्तीय लक्ष्यों को पूरा करने के लिए सही समय पर निवेश करना जरूरी है। बच्चों की उच्च शिक्षा, अपना घर खरीदना या रिटायरमेंट के लिए पर्याप्त पैसा जुटाना हो, हर लक्ष्य के लिए निवेश की सही रणनीति बनानी पड़ती है। ऐसे में लाइफ साइकिल फंड निवेश का एक विकल्प है, जो निवेशक की जरूरत और लक्ष्य पूरा होने में बचे समय के हिसाब से पोर्टफोलियो में बदलाव करता है।
advertisement
क्या है लाइफ साइकिल फंड?
लाइफ साइकिल फंड एक ओपन-एंडेड म्यूचुअल फंड है, जिसे किसी खास वित्तीय लक्ष्य या निर्धारित समय को ध्यान में रखकर डिजाइन किया जाता है। इसमें इक्विटी जैसे ग्रोथ एसेट्स और डेट जैसे अपेक्षाकृत स्थिर एसेट्स का मिश्रण होता है।
इसकी खासियत यह है कि समय के साथ इसमें निवेश का अनुपात बदलता रहता है। यानी निवेशक को हर बार खुद यह तय नहीं करना पड़ता कि इक्विटी में कितना पैसा रखना है और डेट में कितना। फंड की रणनीति लक्ष्य की समयसीमा के हिसाब से काम करती है।
ओपन-एंडेड होने का मतलब है कि निवेशक फंड के नियमों के अनुसार इसमें निवेश कर सकते हैं और यूनिट्स खरीद या बेच सकते हैं। वहीं, टारगेट डेट वह साल होता है, जब तक निवेशक अपने वित्तीय लक्ष्य को पूरा करने की उम्मीद करता है।
कैसे काम करता है ग्लाइड पाथ?
लाइफ साइकिल फंड में ग्लाइड पाथ यानी समय के साथ एसेट एलोकेशन बदलने की रणनीति अहम भूमिका निभाती है। जब निवेशक का लक्ष्य काफी दूर होता है, तब पोर्टफोलियो में इक्विटी की हिस्सेदारी ज्यादा रखी जा सकती है, ताकि लंबी अवधि में ग्रोथ का फायदा मिल सके।
जैसे-जैसे लक्ष्य की समयसीमा नजदीक आती है, फंड मैनेजर इक्विटी में निवेश का हिस्सा कम करके डेट और दूसरे विकल्पों में निवेश बढ़ा सकता है। इसका उद्देश्य बाजार में उतार-चढ़ाव के कारण लक्ष्य के करीब पहुंचने पर होने वाले जोखिम को कम करना है।
उदाहरण के लिए, अगर किसी निवेशक का लक्ष्य 2041 या 2050 तक पूरा होना है, तो वह अपनी जरूरत के हिसाब से टारगेट डेट चुन सकता है। इसके बाद फंड की रणनीति उसी समयसीमा के अनुसार काम करती है।
टारगेट मैच्योरिटी फंड और एनपीएस से कैसे अलग?
टारगेट मैच्योरिटी फंड आमतौर पर एक निश्चित मैच्योरिटी वाले डेट इंस्ट्रूमेंट्स में निवेश करता है। वहीं, एनपीएस मुख्य रूप से रिटायरमेंट के लिए बनाया गया निवेश विकल्प है, जिसमें एसेट एलोकेशन उम्र के आधार पर भी बदल सकता है।
इसके मुकाबले लाइफ साइकिल फंड अलग-अलग वित्तीय लक्ष्यों को ध्यान में रखकर चुना जा सकता है। हालांकि, निवेश से पहले इसकी रणनीति और जोखिम को समझना जरूरी है।
advertisement
टैक्स के मोर्चे पर रखें सावधानी
लाइफ साइकिल फंड में टैक्स का वर्गीकरण केवल उसके नाम से तय नहीं होता। यह फंड की वास्तविक होल्डिंग्स और लागू टैक्स नियमों पर निर्भर करता है। इसलिए निवेश करने से पहले फंड की टैक्स कैटेगरी और टैक्स ट्रीटमेंट की जानकारी जरूर लें।
किसे करना चाहिए विचार?
ऐसे निवेशक जिनका वित्तीय लक्ष्य स्पष्ट है, लेकिन जो बार-बार अपने पोर्टफोलियो की समीक्षा नहीं करना चाहते, वे इस विकल्प पर विचार कर सकते हैं। हालांकि, निवेश से पहले अपने लक्ष्य, निवेश की अवधि, जोखिम उठाने की क्षमता और फंड की रणनीति को समझना जरूरी है।
Disclaimer: म्यूचुअल फंड्स निवेश बाज़ार जोखिमों के अधीन है। ये आर्टिकल सिर्फ जानकारी के लिए है और इसे किसी भी तरह से इंवेस्टमेंट सलाह के रूप में नहीं माना जाना चाहिए। BT Bazaar अपने पाठकों और दर्शकों को पैसों से जुड़ा कोई भी फैसला लेने से पहले अपने वित्तीय सलाहकारों से सलाह लेने का सुझाव देता है।


