हेल्थ इंश्योरेंस बदलने का है प्लान? कम प्रीमियम के चक्कर में न करें ये गलती, एक्सपर्ट की सलाह जानें
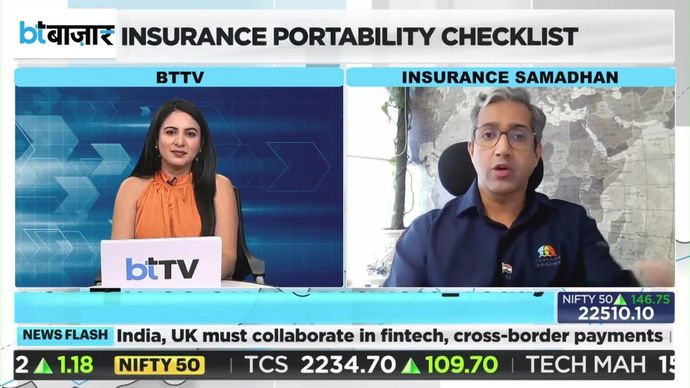
हेल्थ इंश्योरेंस का प्रीमियम बढ़ने पर क्या तुरंत दूसरी कंपनी में पॉलिसी पोर्ट करा लेनी चाहिए? एक्सपर्ट का कहना है कि सिर्फ कम प्रीमियम देखकर लिया गया फैसला नुकसानदेह हो सकता है। बिजनेस टुडे से बातचीत में इंश्योरेंस समाधान के को-फाउंडर और सीईओ दीपक भुवनेश्वरी उनियाल ने बताया कि पोर्टेबिलिटी से पहले माइग्रेशन का विकल्प क्यों देखना चाहिए और कब दूसरी कंपनी में जाना समझदारी हो सकती है।

In Short
- सिर्फ कम प्रीमियम के लिए हेल्थ इंश्योरेंस पोर्ट कराने से बचने की सलाह।
- दूसरी कंपनी में जाने से पहले मौजूदा बीमा कंपनी के बेहतर प्लान जांचें।
- माइग्रेशन में लॉयल्टी बेनिफिट मिल सकते हैं, लेकिन पॉलिसी की शर्तें जांचना जरूरी।
हेल्थ इंश्योरेंस का प्रीमियम लगातार बढ़ रहा है तो क्या दूसरी कंपनी की पॉलिसी खरीद लेनी चाहिए? आजकल कई लोग कम प्रीमियम के लिए अपनी मौजूदा हेल्थ इंश्योरेंस पॉलिसी दूसरी कंपनी में पोर्ट कराने पर विचार कर रहे हैं। लेकिन क्या ऐसा करना हमेशा फायदेमंद होता है? एक्सपर्ट का कहना है कि पॉलिसी बदलने से पहले सिर्फ कीमत नहीं, बल्कि मिलने वाले फायदे और मौजूदा कंपनी के दूसरे प्लान भी देखने चाहिए।
बिजनेस टुडे के शो में सीनियर एंकर साक्षी बत्रा के सवालों का जवाब देते हुए इंश्योरेंस समाधान के को-फाउंडर और सीईओ दीपक भुवनेश्वरी उनियाल ने कहा कि बड़ी संख्या में लोग केवल प्रीमियम की वजह से हेल्थ इंश्योरेंस पोर्ट करा रहे हैं, जो सही तरीका नहीं है। उनके मुताबिक, ग्राहकों को पहले यह समझना चाहिए कि नई पॉलिसी से उन्हें कौन से अतिरिक्त फायदे मिलेंगे और क्या वे उनकी जरूरतों के मुताबिक हैं।
सिर्फ कम प्रीमियम देखकर क्यों न बदलें पॉलिसी?
दीपक उनियाल ने हाल में प्रकाशित एक मीडिया रिपोर्ट का हवाला देते हुए कहा कि हेल्थ इंश्योरेंस पोर्टेबिलिटी का इस्तेमाल करने वाले बहुत से लोग प्रीमियम को सबसे ज्यादा महत्व दे रहे हैं। हालांकि, उन्होंने इस बातचीत में पोर्टेबिलिटी से जुड़े कोई विशिष्ट आंकड़े साझा नहीं किए।
उनके मुताबिक, पॉलिसी बदलने का फैसला केवल इस आधार पर नहीं होना चाहिए कि दूसरी कंपनी कम प्रीमियम ले रही है। इसके बजाय ग्राहकों को देखना चाहिए कि नई पॉलिसी में मौजूदा प्लान के मुकाबले कौन से बेहतर लाभ मिल रहे हैं।
Portability से पहले Migration का विकल्प देखें
एक्सपर्ट ने सलाह दी कि दूसरी बीमा कंपनी में जाने से पहले अपनी मौजूदा कंपनी के दूसरे हेल्थ इंश्योरेंस प्लान जरूर देखें। अगर उसी कंपनी में आपकी जरूरतों के मुताबिक बेहतर पॉलिसी उपलब्ध है, तो उसमें माइग्रेट करने पर विचार किया जा सकता है।
हेल्थ इंश्योरेंस में माइग्रेशन का मतलब उसी बीमा कंपनी के एक प्लान से दूसरे प्लान में जाना है, जबकि पोर्टेबिलिटी में पॉलिसी दूसरी बीमा कंपनी में ट्रांसफर की जाती है। दोनों प्रक्रियाओं में लागू नियमों और शर्तों को समझना जरूरी है।
पुरानी कंपनी में बने रहने का क्या फायदा?
दीपक उनियाल के मुताबिक, मौजूदा बीमा कंपनी के भीतर पॉलिसी बदलने से ग्राहक को लंबे समय से जुड़े रहने के कुछ फायदे मिल सकते हैं। इसलिए किसी दूसरी कंपनी का प्लान चुनने से पहले अपनी बीमा कंपनी के उपलब्ध विकल्पों की तुलना करना समझदारी होगी।
हालांकि, लॉयल्टी बेनिफिट और अन्य सुविधाएं संबंधित पॉलिसी की शर्तों पर निर्भर करती हैं। ग्राहकों को यह जांचना चाहिए कि माइग्रेशन के बाद उन्हें कौन से फायदे मिलेंगे और किन शर्तों में बदलाव होगा।
दूसरी कंपनी में पॉलिसी कब पोर्ट कराएं?
एक्सपर्ट का कहना है कि अगर मौजूदा बीमा कंपनी के किसी भी प्लान में आपकी जरूरतों के मुताबिक सुविधाएं नहीं मिल रही हैं, तब दूसरी कंपनी में पॉलिसी पोर्ट कराने पर विचार करना चाहिए।
उनकी सलाह है कि पहले मौजूदा कंपनी में बेहतर प्लान तलाशें और उसके बाद पोर्टेबिलिटी का विकल्प चुनें। इससे ग्राहक केवल कम प्रीमियम के आकर्षण में फैसला लेने के बजाय अपने हेल्थ इंश्योरेंस कवर और मिलने वाले लाभों को ध्यान में रखकर सही विकल्प चुन सकते हैं।


