Medical Emergency: हेल्थ इंश्योरेंस होने पर भी खाली हो सकती है जेब! एक्सपर्ट ने बताया कितना इमरजेंसी फंड है जरूरी
मेडिकल इमरजेंसी आने पर सिर्फ अस्पताल का बिल ही नहीं, बल्कि परिवार की कमाई और बचत भी प्रभावित हो सकती है। प्रामेरिका लाइफ के एमडी और सीईओ पंकज गुप्ता ने बताया कि हेल्थ इंश्योरेंस होने के बावजूद आर्थिक परेशानी क्यों बढ़ सकती है और इससे बचने के लिए कितनी तैयारी जरूरी है।
In Short
- मेडिकल इमरजेंसी में अस्पताल के खर्च के साथ परिवार की कमाई भी प्रभावित हो सकती है।
- पंकज गुप्ता ने कम से कम 3 से 6 महीने के घरेलू खर्च के बराबर इमरजेंसी फंड रखने की सलाह दी।
- - हेल्थ इंश्योरेंस होने के बावजूद कई छिपे हुए खर्च परिवार पर अतिरिक्त आर्थिक बोझ डाल सकते हैं।
बीमारी या अचानक अस्पताल में भर्ती होने की नौबत किसी भी परिवार के सामने आ सकती है। ऐसे समय में सबसे बड़ी चिंता इलाज और उस पर होने वाले खर्च की होती है। कई लोग सोचते हैं कि हेल्थ इंश्योरेंस होने से उनकी आर्थिक परेशानी दूर हो जाएगी, लेकिन ऐसा हमेशा नहीं होता। इलाज के दौरान कई ऐसे खर्च भी सामने आते हैं, जिनके बारे में पहले से सोचा नहीं जाता। ऐसे में परिवार को आर्थिक मुश्किलों से बचाने के लिए सही फाइनेंशियल प्लानिंग जरूरी है।
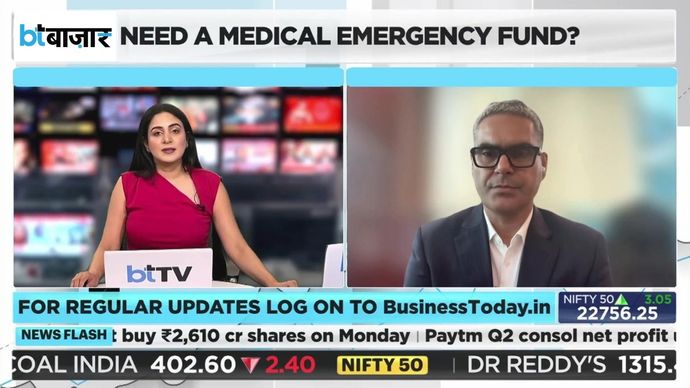
बिजनेस टुडे के शो में सीनियर एंकर साक्षी बत्रा के सवालों का जवाब देते हुए प्रामेरिका लाइफ के एमडी और सीईओ पंकज गुप्ता ने बताया कि मेडिकल इमरजेंसी के दौरान परिवार को किन आर्थिक परेशानियों का सामना करना पड़ सकता है। उन्होंने खासतौर पर उन लोगों को सलाह दी, जो हेल्थ इंश्योरेंस होने के बाद खुद को आर्थिक रूप से सुरक्षित मानते हैं। गुप्ता ने समझाया कि इलाज के खर्च के अलावा अचानक कमाई रुकने और दूसरे जरूरी खर्चों से निपटने के लिए अलग इमरजेंसी फंड रखना क्यों जरूरी है।
हेल्थ इंश्योरेंस होने के बाद भी क्यों बढ़ सकती है परेशानी?
प्रामेरिका लाइफ के एमडी और सीईओ पंकज गुप्ता के मुताबिक, मेडिकल इमरजेंसी का असर सिर्फ अस्पताल के बिल तक सीमित नहीं रहता। इलाज के दौरान कई ऐसे खर्च सामने आते हैं, जिन्हें इंश्योरेंस पॉलिसी कवर नहीं करती। इनमें को-पेमेंट यानी बिल का वह हिस्सा जो मरीज को खुद चुकाना होता है, अस्पताल में भर्ती होने से पहले और बाद के खर्च और इलाज से जुड़ी दूसरी जरूरतें शामिल हैं।
इसके अलावा इंश्योरेंस क्लेम का पैसा मिलने में देरी भी परिवार की मुश्किलें बढ़ा सकती है। गुप्ता का कहना है कि मुश्किल परिस्थितियां अक्सर अकेले नहीं आतीं। बीमारी के दौरान मरीज की कमाई प्रभावित हो सकती है और उसकी देखभाल करने वाले परिवार के सदस्य को भी काम से छुट्टी लेनी पड़ सकती है।
कितने महीने के खर्च के बराबर होना चाहिए इमरजेंसी फंड?
पंकज गुप्ता ने सलाह दी है कि हर परिवार को कम से कम 3 से 6 महीने के घरेलू खर्च के बराबर अलग इमरजेंसी फंड रखना चाहिए। उनके मुताबिक, आर्थिक सुरक्षा के लिए यह एक जरूरी नियम है, जिसे हर किसी को ध्यान में रखना चाहिए।
मान लीजिए किसी परिवार का हर महीने का खर्च 30,000 रुपये है। ऐसे में उसे कम से कम 90,000 रुपये से 1.80 लाख रुपये का इमरजेंसी फंड रखना चाहिए। यह रकम रोजमर्रा की बचत से अलग होनी चाहिए, ताकि जरूरत पड़ने पर तुरंत इस्तेमाल की जा सके।
मुश्किल समय में कैसे काम आएगा यह पैसा?
गुप्ता के मुताबिक, मेडिकल इमरजेंसी के दौरान कई छिपे हुए खर्च सामने आते हैं। ऐसे समय में अलग रखी गई बचत परिवार को बिना किसी बड़ी आर्थिक परेशानी के इलाज और जरूरी खर्च संभालने में मदद कर सकती है।
उन्होंने बताया कि 3 से 6 महीने के खर्च के बराबर पैसा होने से ज्यादातर मामलों में परिवार को बीमारी से निपटने और सामान्य जिंदगी में लौटने के लिए पर्याप्त समय मिल सकता है। इससे लंबे समय के लिए बनाई गई आर्थिक योजनाओं पर भी तुरंत असर पड़ने का खतरा कम होता है।
सिर्फ इंश्योरेंस नहीं, अलग बचत भी है जरूरी
पंकज गुप्ता की सलाह का सबसे अहम पहलू यह है कि परिवार को अपनी आर्थिक सुरक्षा के लिए सिर्फ हेल्थ इंश्योरेंस पर निर्भर नहीं रहना चाहिए।
इंश्योरेंस इलाज के उन खर्चों को संभाल सकता है जो पॉलिसी में कवर हैं, जबकि इमरजेंसी फंड बाकी खर्चों और अचानक कमाई रुकने जैसी परिस्थितियों में मदद करता है। जिन परिवारों में बच्चे, बुजुर्ग माता-पिता या दूसरे सदस्य आर्थिक रूप से निर्भर हैं, उन्हें अपनी जरूरतों के हिसाब से अतिरिक्त तैयारी भी करनी चाहिए।