पहली बार बदला समीकरण! US से कम हुई भारत के होम लोन की दरें, NRIs के लिए क्या मायने?
अमेरिका में घर का लोन अब भारत से महंगा हो गया है। कभी जहां अमेरिका में सस्ता होम लोन मिलता था, वहीं अब भारत की ब्याज दरें कम दिख रही हैं। लेकिन NRIs के लिए घर खरीदने से पहले सिर्फ लोन नहीं, बल्कि डॉलर-रुपये की वैल्यू, किराया और दूसरे खर्च भी समझना जरूरी है।
Advertisement
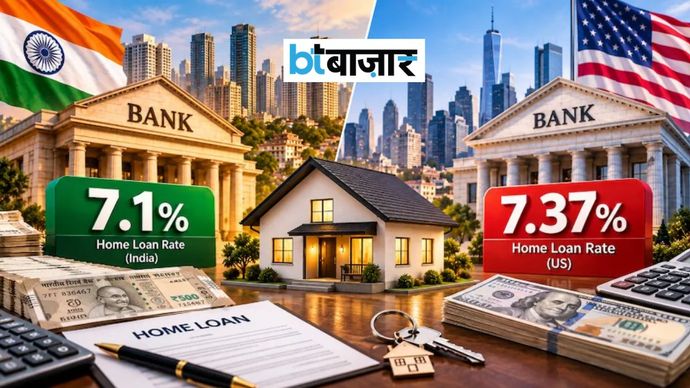
AI Generated Image
In Short
- अमेरिका में 30 साल के फिक्स्ड होम लोन की दरें 7.3 फीसदी से ऊपर पहुंचीं, जबकि भारत के कई सरकारी बैंकों में शुरुआती दर करीब 7.10 फीसदी है।
- NRIs और OCIs के लिए प्रॉपर्टी खरीद में सिर्फ ब्याज दर नहीं, बल्कि करेंसी रिस्क, किराये की आय और टैक्स भी अहम हैं।
- 2020-21 के बाद पहली बार होम लोन दरों का अंतर बदला, अब भारत में उधार लेना अमेरिका से सस्ता दिख रहा है।
कई पीढ़ियों से भारतीयों के बीच यह धारणा रही है कि अमेरिका जैसे पश्चिमी देशों में होम लोन सस्ता होता है, जबकि भारत में घर खरीदने के लिए ज्यादा ब्याज चुकाना पड़ता है। लेकिन अब यह स्थिति बदल गई है। अमेरिका में 30 साल के फिक्स्ड होम लोन की दरें 7.3 फीसदी से ऊपर पहुंच गई हैं, जबकि भारत के कई सरकारी बैंकों में होम लोन की शुरुआती दर करीब 7.10 फीसदी है।
हालांकि, NRIs और OCIs के लिए भारत में प्रॉपर्टी खरीदने का फैसला सिर्फ ब्याज दरों पर निर्भर नहीं करता। इसमें करेंसी में बदलाव, किराये से मिलने वाली आय, लोन की शर्तें और लेनदेन की लागत भी अहम भूमिका निभाती हैं।
अमेरिका में क्यों बढ़ी होम लोन की दर
सितंबर 2026 में अमेरिका में 10 साल की ट्रेजरी यील्ड 5.167 फीसदी पर पहुंच गई है, जो करीब 20 साल का ऊंचा स्तर है। अमेरिका में होम लोन की दरें काफी हद तक 10 साल की ट्रेजरी यील्ड से जुड़ी होती हैं।
महंगाई का दबाव, टैरिफ को लेकर अनिश्चितता और अमेरिका के बढ़ते कर्ज को लेकर चिंताओं ने ट्रेजरी यील्ड को ऊंचा बनाए रखा है। इन वजहों से अमेरिका में होम लोन महंगे हुए हैं।
भारत में बदला ब्याज दरों का अंतर
कोविड के बाद के समय में दोनों देशों की होम लोन दरों में बड़ा अंतर था। साल 2020-21 में अमेरिका में होम लोन की दर करीब 2.65 फीसदी थी, जबकि भारत में यह करीब 6.50 फीसदी थी।
वहीं, 2023-24 में अमेरिका में दरें बढ़कर करीब 7.80 फीसदी और भारत में करीब 8.50 फीसदी तक पहुंच गई थीं। अब स्थिति उलट गई है और भारत में शुरुआती होम लोन दर अमेरिका से कम दिख रही है।
NRIs के लिए सिर्फ सस्ता लोन देखना सही नहीं
सेंटर फॉर इन्वेस्टमेंट एजुकेशन एंड लर्निंग की चेयरपर्सन उमा शशिकांत ने जुलाई 2026 में NRIs और OCIs के लिए भारत में प्रॉपर्टी खरीदने के वित्तीय पहलुओं पर बात की थी। उनके अनुसार, डॉलर कमाने वालों के लिए भारत में घर खरीदना देखने में आसान लग सकता है, लेकिन करेंसी रिस्क, कम किराया आय और टैक्स से जुड़े पहलुओं को भी ध्यान में रखना जरूरी है।
उनके अनुसार, भारत में प्रॉपर्टी से ग्रॉस रेंटल यील्ड करीब 3-5 फीसदी और खर्चों के बाद 1.5-2 फीसदी रह सकती है। वहीं अमेरिका में यह कई जगहों पर करीब 7 फीसदी ग्रॉस और 4-5 फीसदी नेट हो सकती है।
लोन सिस्टम और खरीद प्रक्रिया में अंतर
सिल्वरडोम रियल्टर्स के फाउंडर और CEO ऋषि सिंह के मुताबिक, अमेरिका में 30 साल के लोन आम हैं, जिससे खरीदार 360 मासिक किस्तों में भुगतान कर सकते हैं। कुछ मामलों में कम डाउन पेमेंट से शुरुआत में कम पूंजी की जरूरत पड़ सकती है।
भारत में भी लंबे समय के लोन और बेहतर होम लोन उपलब्धता से घर खरीदना आसान हुआ है, लेकिन बड़े शहरों में डाउन पेमेंट और अन्य खर्चों को ध्यान में रखना पड़ता है।
प्रॉपर्टी खरीद में प्रक्रिया भी अहम
TRG ग्रुप के मैनेजिंग डायरेक्टर पवन शर्मा के अनुसार, अमेरिका में स्टैंडर्ड प्रॉपर्टी डीड और एस्क्रो जैसी प्रक्रियाओं के कारण लेनदेन ज्यादा आसान हो सकता है। भारत में खरीदारों को अलग-अलग राज्यों में जमीन के दस्तावेजों और टाइटल जांच जैसी प्रक्रियाओं पर ज्यादा ध्यान देना पड़ता है।
इसलिए NRIs और OCIs के लिए भारत और अमेरिका में प्रॉपर्टी खरीदने का फैसला सिर्फ ब्याज दरों से नहीं, बल्कि करेंसी, किराये की आय, लोन अवधि, शुरुआती निवेश, टैक्स और लेनदेन प्रक्रिया को देखकर करना होगा।