होम लोन की EMI भर रहे हैं, फिर भी नहीं बच रहा टैक्स? सेक्शन 80C का ये नियम समझना है जरूरी
क्या आप हर महीने होम लोन की EMI चुका रहे हैं और सोचते हैं कि इससे आपका टैक्स भी बच रहा है? जरूरी नहीं कि ऐसा हो। सेक्शन 80C की लिमिट पहले ही पूरी होने पर मूलधन के भुगतान से अतिरिक्त टैक्स बचत नहीं मिलती। टैक्स एक्सपर्ट गौरी चड्ढा ने बताया कि समय के साथ होम लोन का टैक्स फायदा कैसे बदल सकता है।
In Short
- सेक्शन 80C में कुल 1.5 लाख रुपये तक की टैक्स कटौती मिलती है।
- EPF और इंश्योरेंस से लिमिट पूरी होने पर मूलधन से अतिरिक्त फायदा नहीं।
- होम लोन का ब्याज घटने के साथ टैक्स बचत भी कम हो सकती है।
होम लोन लेने वालों के लिए टैक्स बचाना एक अहम मुद्दा होता है। पुराने टैक्स रिजीम में होम लोन के मूलधन (Principal) के भुगतान पर सेक्शन 80C के तहत टैक्स छूट मिलती है। हालांकि, इस सेक्शन में कुल 1.5 लाख रुपये तक की ही कटौती का फायदा मिलता है। ऐसे में सवाल उठता है कि अगर किसी व्यक्ति की यह लिमिट पहले ही EPF, इंश्योरेंस प्रीमियम या बच्चों की ट्यूशन फीस से पूरी हो चुकी है, तो क्या होम लोन के मूलधन के भुगतान पर कोई अतिरिक्त टैक्स बचत होगी?
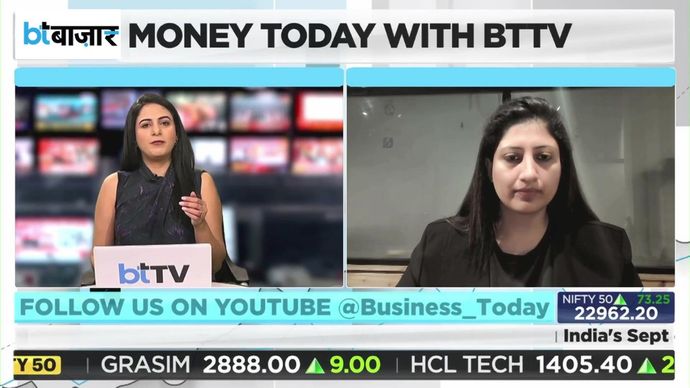
बिजनेस टुडे के शो में सीनियर एंकर साक्षी बत्रा के सवालों का जवाब देते हुए टैक्स एक्सपर्ट गौरी चड्ढा ने कहा कि सेक्शन 80C में पहले से ही कई तरह के निवेश और खर्च शामिल हैं। खासकर नौकरीपेशा लोगों का EPF कटता है और उनके पास इंश्योरेंस पॉलिसी या बच्चों की ट्यूशन फीस जैसे खर्च भी होते हैं। ऐसे में ज्यादातर लोग 80C की 1.5 लाख रुपये की लिमिट पहले ही पूरी कर लेते हैं। इसलिए होम लोन के मूलधन के भुगतान पर अतिरिक्त टैक्स छूट का फायदा अक्सर नहीं मिल पाता।
होम लोन के ब्याज पर ज्यादा टैक्स बचत
गौरी चड्ढा के मुताबिक, होम लोन में टैक्स बचत का मुख्य फायदा ब्याज वाले हिस्से से मिल सकता है। लोन के शुरुआती वर्षों में EMI का बड़ा हिस्सा ब्याज चुकाने में जाता है। इसलिए उस समय ब्याज पर मिलने वाली टैक्स कटौती ज्यादा फायदेमंद हो सकती है।
हालांकि, जैसे-जैसे लोन चुकता होता जाता है, EMI में ब्याज का हिस्सा घटता है और मूलधन का हिस्सा बढ़ने लगता है। ऐसे में ब्याज पर मिलने वाली कटौती भी कम हो सकती है, जबकि मूलधन पर कटौती सेक्शन 80C की तय लिमिट के भीतर ही रहती है।
हर साल टैक्स रिजीम की तुलना करना जरूरी
टैक्स एक्सपर्ट के मुताबिक, होम लोन के शुरुआती वर्षों में पुराना टैक्स रिजीम फायदेमंद हो सकता है, लेकिन जरूरी नहीं कि आगे भी यही स्थिति बनी रहे।
इसलिए टैक्सपेयर्स को हर वित्त वर्ष की शुरुआत में, खासकर अप्रैल-मई के दौरान, अपनी आय, निवेश, होम लोन के ब्याज और उपलब्ध कटौतियों को ध्यान में रखकर पुराने और नए टैक्स रिजीम की तुलना करनी चाहिए।
ध्यान देने वाली बात यह है कि सेक्शन 80C की 1.5 लाख रुपये की लिमिट पहले ही पूरी हो चुकी है, तो होम लोन के मूलधन के भुगतान से इस सेक्शन के तहत कोई अतिरिक्त टैक्स बचत नहीं होगी।