क्या प्रदूषण से होने वाली बीमारियों का खर्च उठाएगी आपकी पॉलिसी? जानिए क्या-क्या चेक करना जरूरी
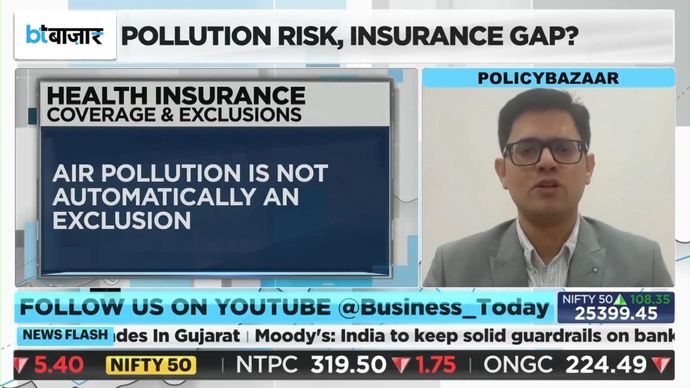
आपके पास ₹5 या ₹10 लाख का हेल्थ इंश्योरेंस है, तो क्या आप बड़ी बीमारी के इलाज के लिए पूरी तरह सुरक्षित हैं? बढ़ते प्रदूषण और महंगे इलाज के बीच छोटी पॉलिसी आपकी जेब पर भारी पड़ सकती है। Policybazaar के सिद्धार्थ सिंघल ने बताया कि कैसे थोड़े अतिरिक्त खर्च में लाखों का कवर बढ़ाया जा सकता है।
Advertisement
In Short
- गंभीर बीमारी के इलाज में ₹5-10 लाख का हेल्थ इंश्योरेंस कवर पड़ सकता है कम।
- सालाना ₹3-4 हजार अतिरिक्त खर्च पर मिल सकता है अनलिमिटेड हेल्थ कवर।
- ₹2-3 हजार सालाना में ₹90 लाख का सुपर टॉप-अप कवर संभव।
Delhi-NCR समेत बड़े शहरों में बढ़ता प्रदूषण अब लोगों की सेहत के साथ-साथ उनकी जेब के लिए भी चिंता का विषय बन रहा है। प्रदूषण से जुड़ी बीमारियां अब सिर्फ सांस की परेशानियों तक सीमित नहीं हैं, बल्कि दिल से जुड़ी गंभीर बीमारियों का खतरा भी बढ़ रहा है। ऐसे में सवाल उठता है कि क्या आपका मौजूदा हेल्थ इंश्योरेंस किसी बड़ी बीमारी के इलाज का खर्च उठाने के लिए पर्याप्त है?
बिजनेस टुडे के शो में सीनियर एंकर साक्षी बत्रा के सवालों का जवाब देते हुए Policybazaar के हेड ऑफ हेल्थ इंश्योरेंस सिद्धार्थ सिंघल ने बताया कि आज के समय में सिर्फ हेल्थ इंश्योरेंस होना काफी नहीं है। पॉलिसी का कवरेज कितना है और उसमें कौन-कौन सी सुविधाएं मिल रही हैं, यह समझना भी बेहद जरूरी है।
₹10 लाख के बजाय अनलिमिटेड हेल्थ कवर क्यों?
सिद्धार्थ सिंघल के मुताबिक, जिन लोगों के पास अभी तक हेल्थ इंश्योरेंस नहीं है, उन्हें सबसे पहले अपने और परिवार के लिए पॉलिसी खरीदनी चाहिए।
उन्होंने अनलिमिटेड सम इंश्योर्ड वाला विकल्प चुनने की सलाह दी, ताकि गंभीर बीमारी के दौरान इलाज के खर्च को लेकर कम परेशानी हो।
सिद्धार्थ सिंघल ने दिल्ली-NCR का उदाहरण देते हुए बताया कि एक कपल के लिए ₹10 लाख का हेल्थ इंश्योरेंस सालाना करीब ₹13,000 से ₹14,000 में मिल सकता है।
वहीं, अनलिमिटेड हेल्थ कवर की कीमत लगभग ₹17,000 से ₹18,000 सालाना हो सकती है। यानी सिर्फ ₹3,000 से ₹4,000 अतिरिक्त खर्च करके परिवार अपनी सुरक्षा बढ़ा सकता है।
₹5-10 लाख की पॉलिसी है तो क्या करें?
सिद्धार्थ सिंघल के मुताबिक, जिन परिवारों के पास पहले से ₹5 लाख या ₹10 लाख का हेल्थ इंश्योरेंस है, उन्हें यह जरूर देखना चाहिए कि गंभीर बीमारी की स्थिति में यह रकम पर्याप्त होगी या नहीं।
इसके लिए उन्होंने सुपर टॉप-अप पॉलिसी का विकल्प बताया।
सिद्धार्थ सिंघल के अनुसार, ₹90 लाख का सुपर टॉप-अप कवर सालाना करीब ₹2,000 से ₹3,000 में मिल सकता है। इससे परिवार बिना बहुत ज्यादा प्रीमियम बढ़ाए अपना कुल हेल्थ इंश्योरेंस कवरेज बढ़ा सकता है।
OPD कवर लेना क्यों जरूरी?
प्रदूषण से जुड़ी स्वास्थ्य समस्याएं कई बार हल्के लक्षणों से शुरू होती हैं। लेकिन डॉक्टर से सलाह लेने में देरी करने पर परेशानी गंभीर हो सकती है।
सिद्धार्थ सिंघल ने बताया कि हेल्थ इंश्योरेंस में OPD यानी आउटपेशेंट डिपार्टमेंट कवर होना भी जरूरी है।
इससे लोग डॉक्टर की फीस अपनी जेब से देने के डर से इलाज या सलाह लेने में देरी नहीं करेंगे।
हेल्थ इंश्योरेंस खरीदते समय क्या ध्यान रखें?
सिद्धार्थ सिंघल के मुताबिक, बढ़ते प्रदूषण और इलाज के खर्च को देखते हुए परिवारों को अपने हेल्थ इंश्योरेंस की दोबारा समीक्षा करनी चाहिए।
सिर्फ कम प्रीमियम वाली पॉलिसी लेने के बजाय पर्याप्त कवरेज, सुपर टॉप-अप और OPD जैसी सुविधाओं पर ध्यान देना जरूरी है।
खासकर बड़े शहरों में रहने वाले कामकाजी परिवारों के लिए यह समझना अहम है कि मौजूदा पॉलिसी किसी बड़ी मेडिकल इमरजेंसी में कितनी आर्थिक सुरक्षा दे सकती है।