Corporate Bonds vs Fixed Deposits: कहां होगा ज्यादा फायदा? पैसा लगाने से पहले जान लें पूरी बातें
FD के अलावा फिक्स्ड इनकम में निवेश का ऑप्शन देख रहे लोगों के लिए बॉन्ड काम आ सकते हैं। IndiaBonds के को-फाउंडर विशाल गोयनका ने बताया कि बॉन्ड की तुलना इक्विटी से क्यों नहीं करनी चाहिए, पोर्टफोलियो में इनकी कितनी हिस्सेदारी हो सकती है और ज्यादा रिटर्न वाले बॉन्ड में क्या जोखिम है।
Advertisement
In Short
- विशाल गोयनका के मुताबिक, बॉन्ड की तुलना इक्विटी से नहीं बल्कि FD और सेविंग्स जैसे ऑप्शंस से करनी चाहिए।
- निवेशक अपने पोर्टफोलियो का 20% से 25% हिस्सा बॉन्ड में रखने पर विचार कर सकते हैं।
- BBB और BBB- बॉन्ड में 13% से 15% रिटर्न मिले तो निवेशकों को ज्यादा जोखिम को लेकर सावधान रहना चाहिए।
फिक्स्ड डिपॉजिट यानी FD के अलावा फिक्स्ड इनकम में निवेश का विकल्प तलाश रहे लोगों के लिए बॉन्ड काम आ सकते हैं। लेकिन बॉन्ड की तुलना शेयर बाजार से करना सही नहीं है। बॉन्ड और इक्विटी दोनों की पोर्टफोलियो में भूमिका अलग-अलग होती है।
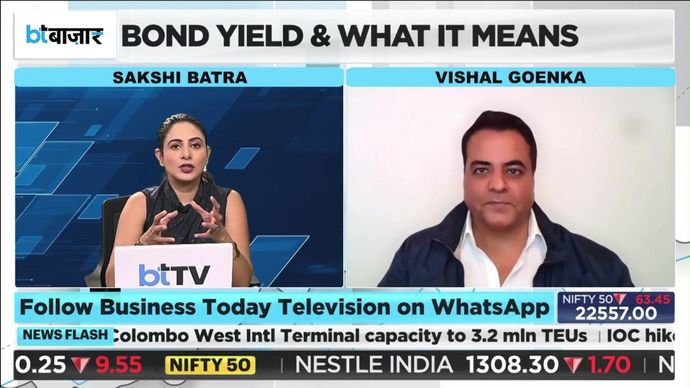
बिजनेस टुडे के एक शो में सीनियर एंकर साक्षी बत्रा के सवालों का जवाब देते हुए IndiaBonds के को-फाउंडर विशाल गोयनका ने कहा कि बॉन्ड की तुलना इक्विटी से नहीं, बल्कि FD, सेविंग्स और करंट अकाउंट से करनी चाहिए। उनके मुताबिक, बॉन्ड में FD के मुकाबले बेहतर रिटर्न मिलने की संभावना हो सकती है, लेकिन इसके साथ जोखिम को समझना भी जरूरी है।
इक्विटी से बॉन्ड की तुलना करना सही नहीं
गोयनका के मुताबिक, बॉन्ड को लेकर निवेशकों की एक बड़ी गलती यह है कि वे इसकी तुलना इक्विटी से करने लगते हैं। उनका कहना है कि बॉन्ड का काम पोर्टफोलियो में स्थिर इनकम, डायवर्सिफिकेशन और कम उतार-चढ़ाव देना है।
उन्होंने कहा कि निवेशक आमतौर पर अपने पोर्टफोलियो का 20% से 25% हिस्सा बॉन्ड में रख सकते हैं। इससे इक्विटी से जुड़े जोखिम को बैलेंस करने और रिटर्न को ज्यादा स्थिर रखने में मदद मिल सकती है।
टैक्स समान तो बॉन्ड में क्या फायदा?
गोयनका के मुताबिक, सेविंग्स अकाउंट, FD और बॉन्ड पर टैक्सेशन एक जैसा है। उन्होंने बताया कि जब कोई व्यक्ति बैंक में FD करता है तो बैंक उस पैसे को आगे कंपनियों को लोन देता है।
उनका कहना है कि निवेशक कॉरपोरेट बॉन्ड के जरिए सीधे पैसा लगा सकते हैं। इससे उन्हें संभावित रूप से करीब 3% अतिरिक्त रिटर्न मिल सकता है।
FD का इस्तेमाल कहां करें?
गोयनका ने FD को पूरी तरह खारिज नहीं किया। उनके मुताबिक, FD शॉर्ट टर्म में पैसों की जरूरत यानी लिक्विडिटी मैनेजमेंट के लिए उपयोगी हो सकती है, लेकिन इसे मुख्य लॉन्ग टर्म इन्वेस्टमेंट प्रोडक्ट के तौर पर देखने की जरूरत नहीं है।
उन्होंने कहा कि डिजिटल प्लेटफॉर्म के कारण अब रिटेल निवेशकों के लिए बॉन्ड खरीदना आसान हो गया है और रेगुलेटेड प्लेटफॉर्म के जरिए कुछ ही मिनटों में बॉन्ड खरीदे जा सकते हैं।
13-15% रिटर्न दिखे तो रहें सावधान
गोयनका ने कम क्रेडिट रेटिंग वाले बॉन्ड को लेकर खास चेतावनी दी। उनके मुताबिक, BBB और BBB- रेटिंग वाले ऐसे बॉन्ड जो 13% से 15% तक रिटर्न ऑफर करते हैं, उनमें रिटेल निवेशकों को बहुत सावधानी बरतनी चाहिए।
उन्होंने कहा कि अगर किसी बॉन्ड में 14% रिटर्न दिख रहा है तो इसे ज्यादा जोखिम का संकेत समझना चाहिए। निवेशकों को क्रेडिट क्वालिटी पर ध्यान देना चाहिए, SEBI-रेगुलेटेड प्लेटफॉर्म का इस्तेमाल करना चाहिए और ज्यादा रिटर्न के लालच में अतिरिक्त जोखिम लेने से बचना चाहिए।