हेल्थ इंश्योरेंस खरीद रहे हैं? पॉलिसी लेने से पहले जरूर चेक करें ये 5 जरूरी बातें
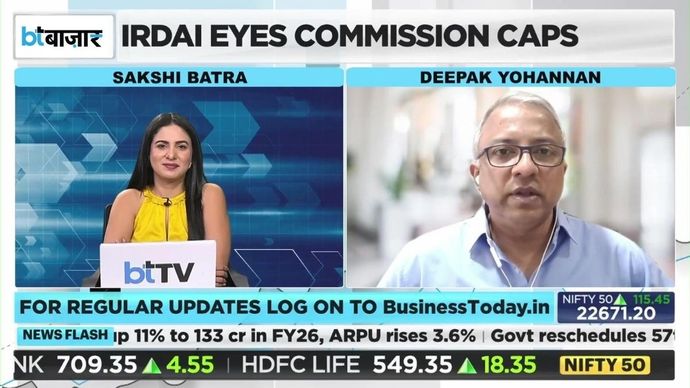
हेल्थ इंश्योरेंस खरीदते समय सिर्फ कम प्रीमियम देखकर पॉलिसी चुनना बाद में परेशानी बढ़ा सकता है। इंश्योरेंस एक्सपर्ट दीपक योहानन ने बताया कि पॉलिसी लेने से पहले कुछ जरूरी शर्तों को समझना बेहद जरूरी है। इनमें की गई छोटी सी अनदेखी क्लेम के समय आपके मेडिकल बिल पर असर डाल सकती है।
In Short
- हेल्थ इंश्योरेंस खरीदने से पहले कंपनी का क्लेम रेश्यो जरूर चेक करें
- रूम रेंट कैप की वजह से अस्पताल के पूरे बिल पर पड़ सकता है असर
- को-पे और पहले से मौजूद बीमारियों से जुड़ी शर्तों को ध्यान से समझें
हेल्थ इंश्योरेंस खरीदते समय सिर्फ प्रीमियम देखकर फैसला करना सही नहीं हो सकता। बिजनेस टुडे के शो में सीनियर एंकर साक्षी बत्रा के सवालों का जवाब देते हुए इंश्योरेंस एक्सपर्ट दीपक योहानन ने कहा कि पॉलिसी लेते समय कुछ ऐसी चीजों पर जरूर ध्यान देना चाहिए, जिनका बाद में क्लेम के समय सीधा असर पड़ सकता है। खासकर मेडिकल इमरजेंसी जैसी स्थिति में इंश्योरेंस कंपनी आपके लिए एक मजबूत पार्टनर की तरह होती है। ऐसे में पॉलिसी खरीदने से पहले क्लेम रेश्यो, रूम रेंट कैप, को-पे और पहले से मौजूद बीमारियों से जुड़ी शर्तों को समझना जरूरी है।
सबसे पहले देखें कंपनी का क्लेम रेश्यो
हेल्थ इंश्योरेंस चुनते समय सबसे पहले कंपनी का क्लेम रेश्यो देखना चाहिए। इंश्योरेंस असल में भविष्य के लिए किया गया एक वादा है। अगर आगे चलकर किसी मेडिकल परेशानी की वजह से खर्च करना पड़ता है, तो इंश्योरेंस कंपनी पॉलिसी की शर्तों के मुताबिक उन खर्चों की भरपाई करती है।
मेडिकल इमरजेंसी के समय व्यक्ति पहले से ही मुश्किल स्थिति में होता है। ऐसे समय में उसे ऐसी इंश्योरेंस कंपनी की जरूरत होती है, जिस पर वह भरोसा कर सके। इसलिए क्लेम रेश्यो के साथ ऐसी कंपनी या ब्रांड को चुनना चाहिए, जिसके साथ ग्राहक खुद को सहज महसूस करता हो।
रूम रेंट कैप वाली पॉलिसी से रहें सावधान
हेल्थ इंश्योरेंस पॉलिसी लेते समय रूम रेंट कैप को भी ध्यान से देखना चाहिए। ऐसी पॉलिसी से बचना बेहतर हो सकता है, जिसमें अस्पताल के कमरे के किराये पर सीमा तय हो। इसकी वजह यह है कि रूम रेंट कैप का असर सिर्फ कमरे के खर्च तक सीमित नहीं रहता, बल्कि इसका सीधा संबंध पूरे मेडिकल खर्च से हो सकता है।
कई बार ग्राहक अस्पताल में थोड़ा बेहतर कमरा चुन लेता है और उसे उस समय अंदाजा नहीं होता कि वह अपनी पॉलिसी में तय रूम रेंट की सीमा पार कर चुका है। डिस्चार्ज के समय उसे पता चलता है कि इसका असर उसके पूरे बिल पर पड़ा है।
को-पे से जहां तक संभव हो बचें
पॉलिसी खरीदते समय को-पे की शर्त भी जरूर चेक करनी चाहिए। अगर प्रीमियम आपके बजट में है और आप बिना को-पे वाली पॉलिसी खरीद सकते हैं, तो जहां तक संभव हो को-पे से बचना बेहतर हो सकता है।
को-पे होने पर क्लेम के समय खर्च का एक हिस्सा ग्राहक को खुद उठाना पड़ सकता है। इसलिए सिर्फ कम प्रीमियम देखकर पॉलिसी लेने के बजाय को-पे से जुड़ी शर्तों को भी ध्यान से देखना चाहिए।
पहले से मौजूद बीमारियों की शर्तें भी देखें
हेल्थ इंश्योरेंस लेते समय पहले से मौजूद बीमारियों से जुड़ी शर्तों पर भी ध्यान देना चाहिए। ग्राहक को देखना चाहिए कि इंश्योरेंस कंपनी इन बीमारियों को लेकर कितनी सख्त शर्तें रख रही है और इसके लिए इंतजार की अवधि कितनी है।
यह अवधि तीन साल, चार साल या पांच साल तक हो सकती है। इसलिए पॉलिसी खरीदने से पहले इन नियमों को समझना जरूरी है। कुल मिलाकर हेल्थ इंश्योरेंस लेते समय क्लेम रेश्यो, रूम रेंट कैप, को-पे और पहले से मौजूद बीमारियों से जुड़ी शर्तों की जांच जरूर करनी चाहिए।